Abbassare i tassi di interesse sui depositi crea margine per ridurre i tassi di interesse sui prestiti.
In linea con la politica del governo e la direttiva della Banca di Stato del Vietnam (SBV) sulla riduzione dei tassi di interesse sui prestiti, le banche stanno implementando soluzioni per bilanciare le fonti di capitale, ridurre i costi e aumentare la loro capacità di sostenere le attività produttive e commerciali.
A partire dal 20 ottobre, Vietcombank (VCB) ha ridotto dello 0,5% annuo i tassi di interesse sui depositi a scadenza pari o superiore a 6 mesi. Questa misura mira a creare maggiore margine per la riduzione dei tassi di interesse sui prestiti. Di conseguenza, il tasso di interesse sui depositi over-the-counter per le scadenze a 6 e 9 mesi è ora del 3% annuo; per la scadenza a 12 mesi è del 5,4% annuo e per la scadenza a 24 mesi è del 5,5% annuo. Per le scadenze a 36, 48 e 60 mesi, il tasso di interesse applicato è del 4,8% annuo.
Nel frattempo, anche tra le banche commerciali private per azioni, MSB ha ridotto i tassi di interesse sui depositi dello 0,5% all’anno per le durate pari o superiori a 6 mesi. Questa politica si applica ai clienti privati che utilizzano prodotti come “depositi con il tasso di interesse più alto”, “depositi con prelievo parziale del capitale” e “depositi a termine con interessi pagati alla scadenza” (contratti di deposito).
A seguito dell’adeguamento, il tasso di interesse massimo per i conti di risparmio a 12 mesi offerti presso gli sportelli di MSB è del 6% annuo, mentre i conti di risparmio online offrono un tasso di interesse del 6,3% annuo. Un rappresentante di MSB ha dichiarato che l’adeguamento riflette un approccio proattivo volto a bilanciare le fonti di capitale, gestire in modo flessibile i tassi di interesse in base all’andamento del mercato e mantenere le risorse necessarie per soddisfare la domanda di credito.
KienlongBank ha inoltre ridotto i tassi di interesse sui depositi fino allo 0,5% annuo, sia presso le filiali che online. “Questo adeguamento rientra in una strategia operativa flessibile, volta a bilanciare l’efficienza aziendale con l’obiettivo di condividere i costi del capitale con i clienti, contribuendo a sostenere la produzione, le attività commerciali e la crescita economica “, ha dichiarato un rappresentante di KienlongBank.
Inoltre, molte altre banche hanno anch’esse ridotto i tassi di interesse sui depositi, tra cui: BVBank, LPBank, Bac A Bank,ACB , TPBank, Sacombank, SeABank, PGBank, OCB, Nam A Bank, BaoVietBank, NCB e VietBank.
Per i depositi con scadenza inferiore a 6 mesi, la maggior parte delle banche ha mantenuto invariati i tassi di interesse, mentre LPBank , ACB e SeABank hanno apportato lievi riduzioni. I tassi di interesse per i depositi con scadenza da 1 a meno di 6 mesi sono limitati al 4,75% annuo, come stabilito dalla Banca di Stato del Vietnam. A seguito di tali modifiche, i tassi di interesse per i depositi a 12 mesi presso la maggior parte delle banche si attestano al di sotto del 7% annuo.
Potenziare il credito agevolato e sostenere le imprese.
Parallelamente alla riduzione dei tassi di interesse sui depositi, le banche stanno implementando programmi di credito agevolato, incentrati sui settori produttivi, commerciali e prioritari, con riduzioni comuni dei tassi di interesse sui prestiti pari all’1,5-2% all’anno.
Tra le banche statali, Vietcombank, insieme ad Agribank, VietinBank e BIDV, hanno annunciato soluzioni per ridurre i tassi di interesse sui prestiti, con tassi preferenziali comuni che vanno dall’1,5% al 2% annuo.
Tra le banche private, MB Bank sta applicando una riduzione annua dell’1,5% sui tassi di interesse sui prestiti per cinque settori prioritari: agricoltura e aree rurali; produzione e commercio per l’esportazione; piccole e medie imprese; industrie di supporto; e imprese ad alta tecnologia. Il tasso di interesse sui prestiti applicabile parte dal 7,9% annuo. Per alcuni casi prioritari, MB Bank sta valutando la possibilità di ridurre i tassi di interesse fino al 2% annuo, facilitando così l’accesso al capitale per imprese e privati a costi più accessibili.
Secondo i rappresentanti di MB, la banca continuerà a bilanciare le risorse, migliorare l’efficienza gestionale e operativa e puntare a ottimizzare i costi operativi di un ulteriore 2-2,5% del rapporto costi operativi/ricavi operativi (CIR) rispetto al 2025. Questa è una delle soluzioni per creare spazio per ridurre i tassi di interesse sui prestiti e condividere i costi finanziari con i clienti.
Nel frattempo, MSB sta implementando un programma di credito agevolato del valore di 10.000 miliardi di VND per i clienti aziendali. Il tasso di interesse sui prestiti in Dong vietnamiti è inferiore di almeno il 2% all’anno rispetto al tasso normale, partendo dal 7,5% annuo.
Oltre alla sua politica sui tassi di interesse, MSB continua a promuovere la digitalizzazione e a sviluppare il suo ecosistema di digital banking. Le due piattaforme, MSB Digital Bank per i clienti privati e MSB Business Banking per le imprese, dovrebbero agevolare le transazioni e migliorare l’efficienza della gestione finanziaria. Per KienlongBank, il programma “Partnership per i prestiti – Uniamo le forze” del 2026 ha una portata di 2.000 miliardi di VND e mira a supportare le piccole e medie imprese (PMI) nell’accesso a capitali agevolati per la produzione e l’attività commerciale.
Nell’ambito del programma, le nuove PMI che soddisfano i requisiti possono beneficiare di una riduzione del tasso di interesse sui prestiti fino al 2,5% annuo rispetto al tasso normale applicato al momento dell’erogazione. Per le aziende già clienti che soddisfano i requisiti, la riduzione è dell’1% annuo per i prestiti a breve termine e del 2% annuo per i prestiti a medio e lungo termine. Il programma prevede anche politiche di supporto relative alle commissioni di servizio e al rimborso anticipato entro i termini stabiliti.
Secondo i rappresentanti di numerose imprese ed esperti, ciò che conta non sono solo i bassi tassi di interesse, ma anche l’accesso al capitale, la rapidità di erogazione e l’efficienza nell’utilizzo del capitale in un contesto di aumento dei costi dei fattori produttivi e di indebolimento del potere d’acquisto del mercato.
Il signor Tran Van Linh, presidente del consiglio di amministrazione della Thuan Phuoc Seafood Joint Stock Company, ha affermato che l’efficacia della politica di riduzione dei tassi di interesse della banca centrale deve essere valutata in base ai tassi di interesse effettivamente pagati dalle imprese, nel contesto di un aumento dei costi di produzione e di un calo del potere d’acquisto nei mercati di esportazione.
“Le aziende del settore ittico stanno affrontando difficoltà a causa dell’aumento dei costi delle materie prime e della produzione, a fronte di prezzi di vendita non adeguati. Nei principali mercati, come Europa, Stati Uniti e Giappone, gli acquirenti rimangono cauti e non accettano facilmente prezzi più elevati. Anche l’aumento della produzione comporta dei rischi se i prezzi di vendita sono bassi e i costi di produzione non diminuiscono”, ha affermato Tran Van Linh.
Molte aziende ritengono che tassi di interesse più bassi possano aiutarle a risparmiare sui costi finanziari, ma non tutte ne trarranno lo stesso vantaggio. Le politiche sui tassi di interesse delle banche sono strutturate in modo flessibile in base al cliente, al settore, alla durata del prestito, alle garanzie e alla valuta. Le banche devono inoltre bilanciare i tassi di interesse sui prestiti con i propri costi di finanziamento.
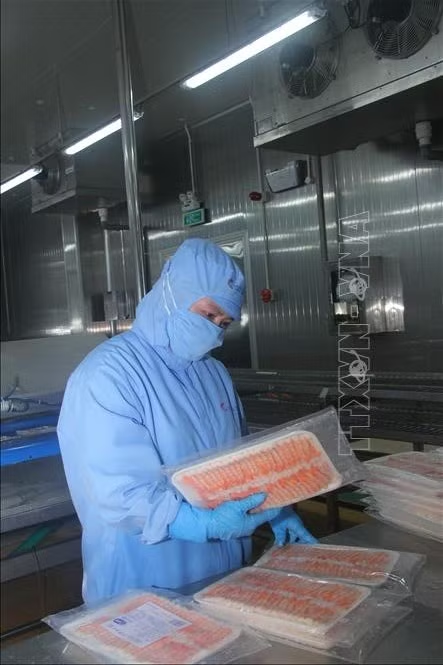
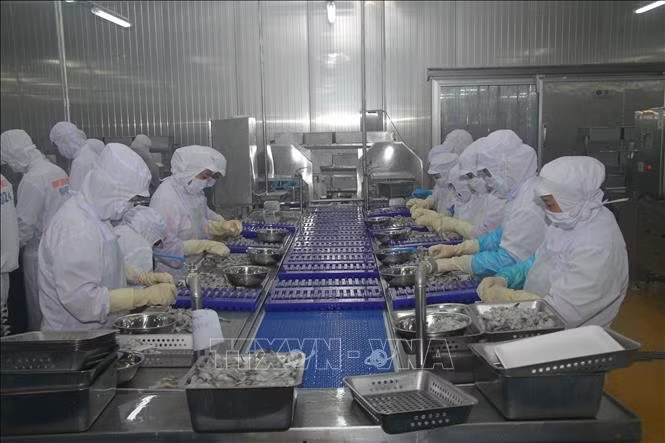
Per quanto riguarda il settore della pesca, un rappresentante della Thuan Phuoc Fisheries Joint Stock Company ha affermato che il fabbisogno di capitale varia stagionalmente. Le imprese necessitano di capitali per acquistare materie prime dagli allevatori di gamberi, immagazzinarle e organizzare la produzione. Da ora fino alla fine dell’anno, le imprese entreranno in una fase di intensificazione della lavorazione e dell’esportazione per soddisfare gli ordini relativi alle festività di fine anno e al Tet (Capodanno lunare).
Minh Phuong/Giornale di notizie e gruppi etnici
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link