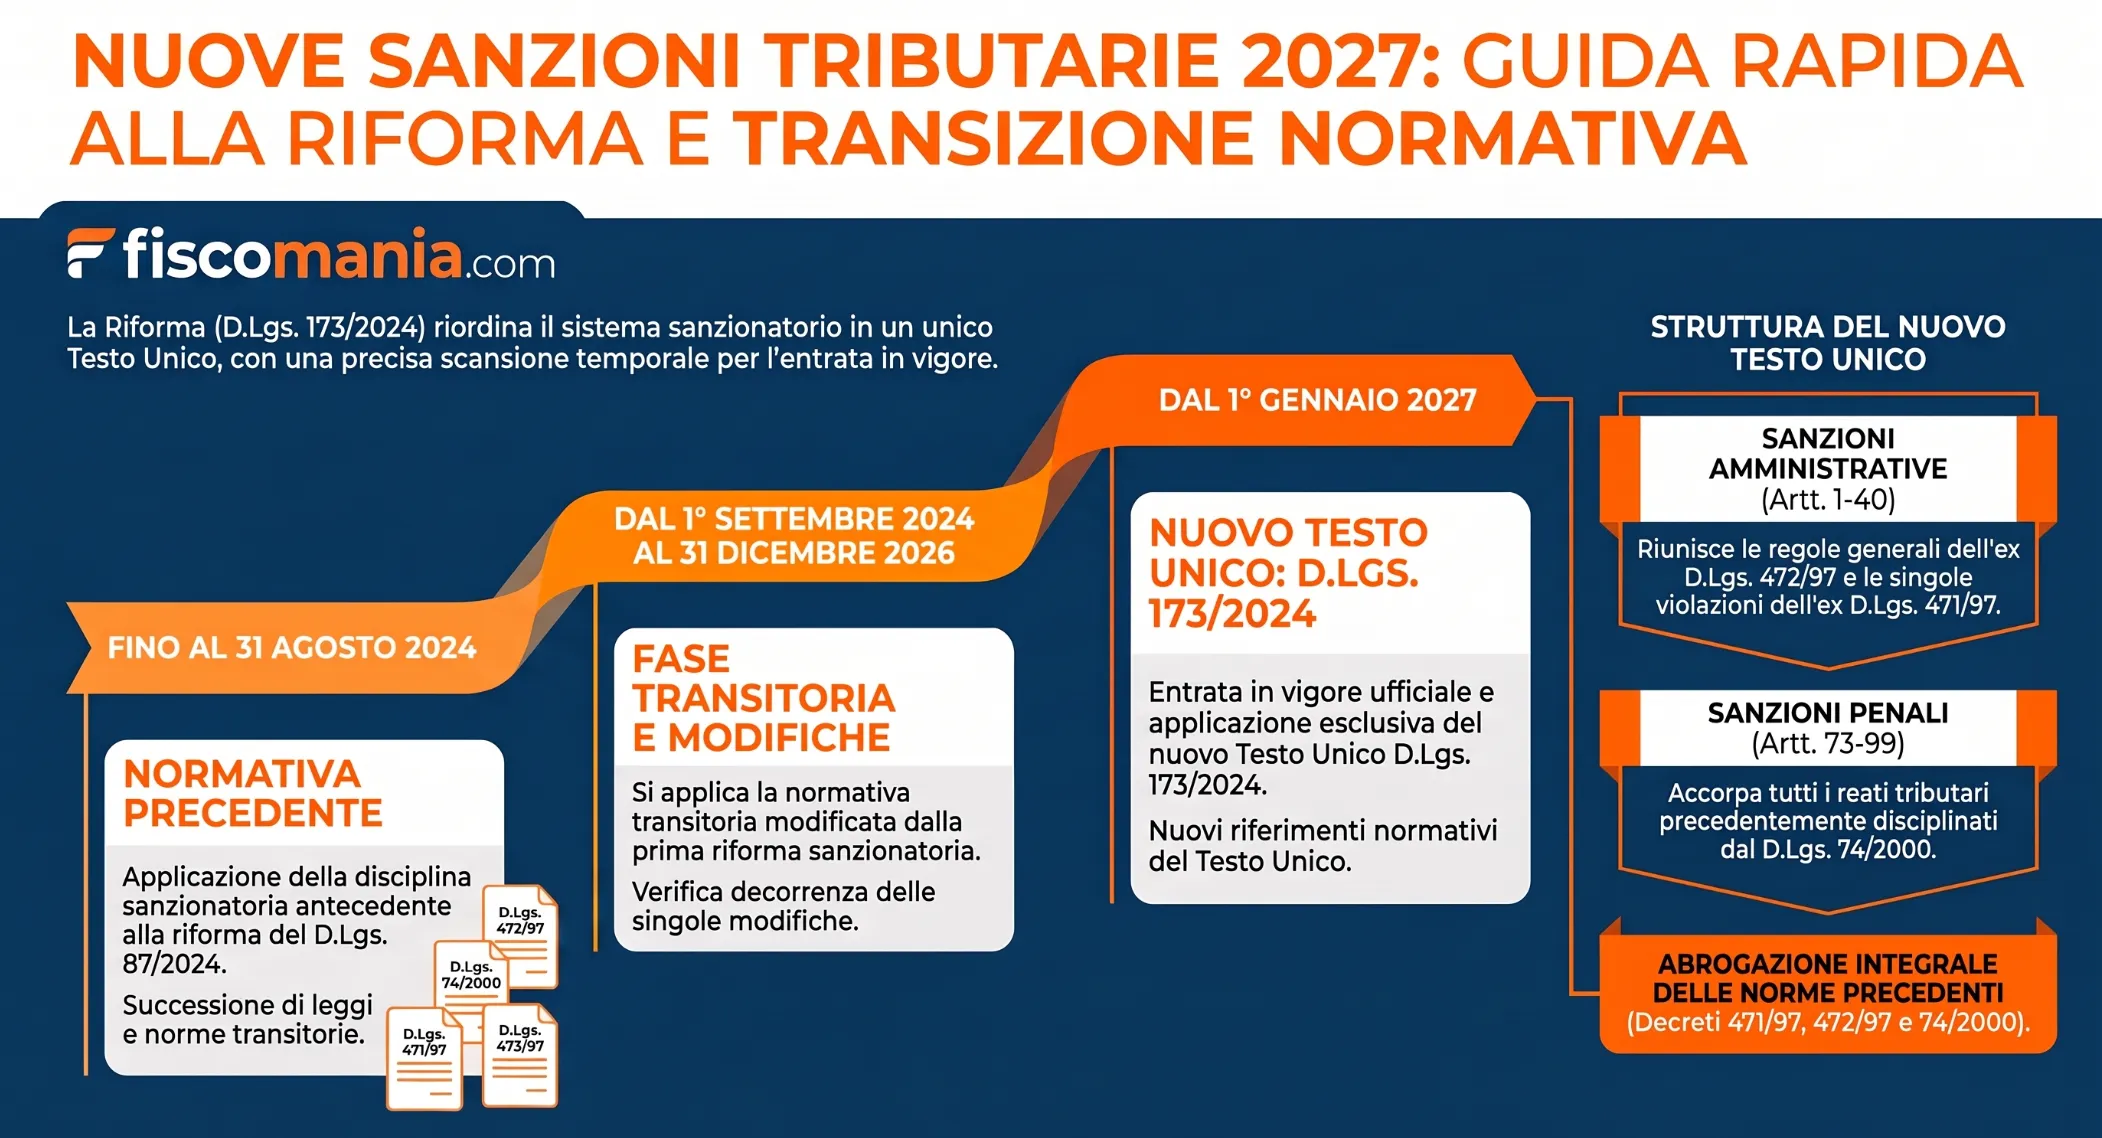
Il D.Lgs. 173/2024 riordina le sanzioni tributarie amministrative e penali con applicazione dal 1° gennaio 2027. Le tabelle di concordanza consentono di individuare i nuovi riferimenti normativi, distinguendo le disposizioni ricollocate dalle abrogazioni e dai casi che richiedono una verifica puntuale.
Il Testo Unico delle sanzioni tributarie amministrative e penali, approvato con il D.Lgs. 5 novembre 2024, n. 173, riunisce disposizioni precedentemente contenute in numerosi provvedimenti, tra cui i D.Lgs. 471/1997, 472/1997 e 74/2000.
A partire dal 1° gennaio 2027, l’utilizzo dei nuovi riferimenti normativi richiede l’individuazione delle corrispondenze tra le disposizioni precedenti e quelle ricollocate nel Testo Unico.
Le tabelle seguenti costituiscono un repertorio delle principali concordanze normative, comprese diverse disposizioni aggiuntive introdotte nel 2026. Il raccordo permette di individuare la nuova collocazione della norma, ma non sostituisce la verifica del testo vigente, delle eventuali corrispondenze parziali e della disciplina temporalmente applicabile.
Come leggere le tabelle di raccordo
Le tabelle riportano le corrispondenze tra le disposizioni precedenti e quelle del D.Lgs. 173/2024. Quando il raccordo riguarda soltanto un comma, un periodo o più disposizioni, occorre verificare la formulazione specifica.
Le norme semplicemente richiamate dal Testo Unico per disciplinare un istituto non costituiscono, per questo solo motivo, disposizioni di provenienza.
Le disposizioni sono organizzate in tre gruppi principali:
- Sanzioni amministrative, comprese le regole generali, le violazioni relative ai singoli tributi e gli obblighi fiscali.
- Sanzioni penali, con particolare riferimento ai reati tributari precedentemente disciplinati dal D.Lgs. 74/2000.
- Abrogazioni e disposizioni finali, necessarie per coordinare la precedente legislazione con il nuovo assetto.
Quali provvedimenti vengono abrogati?
L’articolo 101 del D.Lgs. 173/2024 individua espressamente le disposizioni abrogate a decorrere dalla data prevista dall’articolo 102.
| Provvedimento | Abrogazione prevista dal D.Lgs. 173/2024 |
|---|---|
| D.Lgs. 471/1997 | Intero decreto |
| D.Lgs. 472/1997 | Articoli da 1 a 18, 20, 21 e da 23 a 29 |
| D.Lgs. 74/2000 | Intero decreto, esclusi gli articoli 21-bis e 21-ter |
L’elenco completo delle abrogazioni comprende ulteriori provvedimenti e singole disposizioni. L’articolo 101, comma 3, disciplina inoltre il coordinamento dei riferimenti normativi alle disposizioni abrogate, salvo diversa previsione o incompatibilità.
Tabella di raccordo delle disposizioni generali: D.Lgs. 472/1997
Le norme generali sulle sanzioni amministrative tributarie sono ricollocate prevalentemente negli articoli da 1 a 26 del D.Lgs. 173/2024. Il raccordo comprende i principi applicativi, la responsabilità, il ravvedimento operoso, il procedimento sanzionatorio e la riscossione.
| D.Lgs. 472/1997 | D.Lgs. 173/2024 | Oggetto |
|---|---|---|
| Art. 2 | Art. 1 | Sanzioni amministrative |
| Art. 3 | Art. 2 | Principio di legalità e proporzionalità |
| Art. 4 | Art. 3 | Imputabilità |
| Art. 5 | Art. 4 | Colpevolezza |
| Art. 6 | Art. 5 | Cause di non punibilità |
| Art. 7 | Art. 7 | Determinazione della sanzione |
| Art. 8 | Art. 8 | Intrasmissibilità agli eredi |
| Art. 9 | Art. 9 | Concorso di persone |
| Art. 10 | Art. 11 | Autore mediato |
| Art. 11 | Art. 12 | Responsabili per la sanzione |
| Art. 12 | Art. 13 | Concorso di violazioni e continuazione |
| Art. 13 | Art. 14 | Ravvedimento operoso |
| Art. 13-bis | Art. 15 | Ravvedimento parziale |
| Art. 14 | Art. 16 | Cessione di azienda |
| Art. 15 | Art. 17 | Trasformazione, fusione e scissione |
| Art. 16 | Art. 18 | Procedimento di irrogazione |
| Art. 16-bis | Art. 19 | Accelerazione dell’irrogazione |
| Art. 17 | Art. 20 | Irrogazione immediata |
| Art. 17-bis | Art. 20 | Ulteriore disciplina dell’irrogazione immediata |
| Art. 18 | Art. 21 | Tutela giurisdizionale |
| Art. 20 | Art. 22 | Decadenza e prescrizione |
| Art. 21 | Art. 23 | Sanzioni accessorie |
| Art. 23 | Art. 24 | Sospensione dei rimborsi e compensazione |
| Art. 24 | Art. 25 | Riscossione delle sanzioni |
| Art. 26 | Art. 26 | Abolizione della soprattassa e della pena pecuniaria |
Il Titolo I comprende inoltre disposizioni provenienti da altre fonti, tra cui:
- L’articolo 6, relativo alle ipotesi di condotta illecita del professionista, proveniente dalla Legge 423/1995.
- L’articolo 10, relativo alla riferibilità delle sanzioni a società ed enti, proveniente dall’articolo 7 del D.L. 269/2003.
Il testo consolidato contiene anche l’articolo 14-bis, che deve essere consultato autonomamente per le disposizioni aggiuntive in materia di regolarizzazione.
Per le modalità applicative e il calcolo delle riduzioni resta disponibile la guida al ravvedimento operoso.
Tabella di raccordo delle singole violazioni: D.Lgs. 471/1997
Le sanzioni precedentemente disciplinate dal D.Lgs. 471/1997 trovano collocazione principalmente negli articoli da 27 a 40 del D.Lgs. 173/2024, relativi alle imposte sui redditi, all’IVA, alle disposizioni comuni e alla riscossione.
| D.Lgs. 471/1997 | D.Lgs. 173/2024 | Oggetto |
|---|---|---|
| Art. 1 | Art. 27 | Dichiarazioni dei redditi e IRAP |
| Art. 2 | Art. 28 | Dichiarazione dei sostituti d’imposta |
| Art. 3 | Art. 29 | Variazioni dei redditi fondiari |
| Art. 5 | Art. 30 | Dichiarazione IVA e rimborsi |
| Art. 6 | Art. 31 | Documentazione e registrazione IVA |
| Art. 7 | Art. 32 | Operazioni di esportazione |
| Art. 8 | Art. 33 | Contenuto e documentazione delle dichiarazioni |
| Art. 9 | Art. 34 | Obblighi contabili |
| Art. 10 | Art. 35 | Obblighi degli operatori finanziari |
| Art. 11 | Art. 36 | Altre violazioni relative a imposte dirette e IVA |
| Art. 12 | Art. 37 | Sanzioni accessorie |
| Art. 13 | Art. 38 | Omessi versamenti e compensazioni |
| Art. 14 | Art. 39 | Omessa esecuzione di ritenute alla fonte |
| Art. 15 | Art. 40 | Incompletezza dei documenti di versamento |
L’articolo 4 del D.Lgs. 471/1997 non compare nella concordanza perché era già stato abrogato con effetto dal 1° gennaio 2016, a seguito del D.Lgs. 158/2015.
Il Testo Unico consolidato comprende inoltre disposizioni intermedie, tra cui gli articoli 32-bis, 32-ter, 35-bis, 38-bis e 38-ter. Per tali norme non deve essere presunta una corrispondenza con uno specifico articolo del D.Lgs. 471/1997 sulla sola base della collocazione numerica.
Per le singole violazioni degli obblighi di fatturazione resta disponibile la guida all’omessa fatturazione.
Tabelle di raccordo delle sanzioni relative agli altri tributi
Il D.Lgs. 173/2024 riordina anche le disposizioni sanzionatorie relative ai tributi indiretti, ai tributi erariali minori, agli obblighi degli intermediari e al monitoraggio fiscale.
Imposta di registro, successioni, donazioni e bollo
| Normativa precedente | D.Lgs. 173/2024 | Oggetto |
|---|---|---|
| D.P.R. 131/1986, art. 69 | Art. 41 | Omissione della registrazione |
| D.P.R. 131/1986, art. 71 | Art. 42 | Insufficiente dichiarazione di valore |
| D.P.R. 131/1986, art. 72 | Art. 43 | Occultazione di corrispettivo |
| D.P.R. 131/1986, art. 73 | Art. 44 | Repertorio degli atti |
| D.P.R. 131/1986, art. 74 | Art. 45 | Altre infrazioni |
| D.Lgs. 347/1990, art. 9 | Art. 46 | Trascrizioni e annotazioni |
| D.Lgs. 346/1990, art. 50 | Art. 47 | Omissione della dichiarazione di successione |
| D.Lgs. 346/1990, art. 51 | Art. 48 | Infedeltà della dichiarazione |
| D.Lgs. 346/1990, art. 53 | Art. 49 | Altre violazioni |
| D.Lgs. 346/1990, art. 54 | Art. 50 | Determinazione delle sanzioni |
| D.P.R. 642/1972, art. 24 | Art. 51 | Obblighi relativi all’imposta di bollo |
| D.P.R. 642/1972, art. 25 | Art. 52 | Omesso pagamento |
| D.P.R. 642/1972, art. 26 | Art. 53 | Macchine bollatrici |
| D.P.R. 642/1972, art. 27 | Art. 54 | Valori di bollo già utilizzati |
Il testo consolidato comprende ulteriori articoli, tra cui 41-bis, 41-ter, 43-bis, 44-bis, 44-ter, 48-bis, 48-ter, 50-bis, 52-bis e 54-bis. Queste disposizioni richiedono una consultazione autonoma: la tabella precedente riguarda le corrispondenze principali e non ogni previsione introdotta successivamente.
Per la regolarizzazione delle violazioni relative alla registrazione dei contratti è disponibile la guida al ravvedimento dell’imposta di registro.
Tributi erariali minori
| Normativa precedente | D.Lgs. 173/2024 | Oggetto |
|---|---|---|
| D.P.R. 641/1972, art. 9 | Art. 55 | Concessioni governative |
| Legge 1216/1961, art. 24 | Art. 56 | Assicurazioni private e contratti vitalizi |
| Legge 1216/1961, art. 26 | Art. 57 | Ripartizione delle somme riscosse |
| D.P.R. 640/1972, art. 32 | Art. 58 | Violazioni relative all’imposta sugli intrattenimenti |
| D.P.R. 640/1972, art. 33, comma 1 | Art. 59 | Altre violazioni sugli intrattenimenti |
| D.P.R. 640/1972, art. 33, commi 2 e 3 | Art. 60 | Apparecchi misuratori e biglietterie |
| R.D.L. 246/1938, art. 19 | Art. 61 | Omesso pagamento del canone |
| D.Lgs.C.P.S. 1542/1947, art. 3 | Art. 62 | Pagamento tardivo del canone |
| Legge 208/2015, art. 1, comma 155 | Art. 62-bis | Adempimenti relativi al canone |
| D.P.R. 641/1972, tariffa, art. 2, nota 3 | Art. 62-ter | Concessioni governative |
| D.P.R. 641/1972, tariffa, art. 9, nota 2 | Art. 62-quater | Certificati complementari di protezione |
Altre violazioni tributarie
| Normativa precedente | D.Lgs. 173/2024 | Oggetto |
|---|---|---|
| D.P.R. 605/1973, art. 13 | Art. 63 | Anagrafe tributaria e codice fiscale |
| D.P.R. 605/1973, art. 14 | Art. 64 | Applicazione delle sanzioni |
| D.P.R. 627/1978, art. 7 | Art. 65 | Documenti di accompagnamento |
| D.P.R. 627/1978, art. 8 | Art. 66 | Recidiva e sanzioni accessorie |
| D.L. 167/1990, art. 5 | Art. 67 | Trasferimenti e monitoraggio fiscale |
| D.Lgs. 241/1997, art. 7-bis | Art. 68 | Trasmissione telematica delle dichiarazioni |
| D.Lgs. 241/1997, art. 39 | Art. 69 | Violazioni degli intermediari |
Il raccordo relativo all’articolo 67 assume particolare rilievo per i contribuenti che detengono attività finanziarie e investimenti all’estero. Per gli obblighi dichiarativi e le modalità di regolarizzazione resta disponibile la guida Fiscomania sul monitoraggio fiscale e sul quadro RW.
Comunicazioni fiscali e disposizioni aggiuntive del 2026
Il D.Lgs. 141/2026 ha introdotto un articolato gruppo di disposizioni aggiuntive, principalmente collocate negli articoli da 69-bis a 69-triciester.
Per alcune la provenienza è indicata espressamente; per altre il nuovo articolo coordina disposizioni contenute in differenti provvedimenti. La tabella seguente riporta unicamente i raccordi puntuali selezionati, senza assimilare a concordanze i semplici rinvii normativi.
| Normativa precedente | D.Lgs. 173/2024 | Oggetto |
|---|---|---|
| D.Lgs. 209/2023, art. 51, comma 9 | Art. 69-ter | Imposizione minima globale |
| D.L. 104/2023, art. 25, comma 2 | Art. 69-quinquies | Comunicazioni relative a crediti edilizi |
| D.P.R. 600/1973, art. 23, comma 2, lett. a), quarto periodo | Art. 69-septies | Detrazioni per carichi di famiglia |
| D.P.R. 600/1973, art. 25-bis, settimo comma | Art. 69-octies | Comunicazioni sulle provvigioni |
| D.Lgs. 239/1996, art. 4, comma 4 | Art. 69-novies | Comunicazioni su titoli obbligazionari |
| D.Lgs. 239/1996, art. 8, comma 3 | Art. 69-decies | Comunicazioni relative alle ritenute |
| D.P.R. 602/1973, art. 75-bis, comma 2 | Art. 69-undecies | Comunicazioni dei terzi debitori |
| Legge 413/1991, art. 78, comma 26 | Art. 69-duodecies | Anagrafe tributaria |
| D.Lgs. 461/1997, art. 10, comma 1 | Art. 69-terdecies | Comunicazioni degli intermediari finanziari |
| D.Lgs. 175/2014, art. 3 | Art. 69-quaterdecies | Comunicazioni di dati fiscali |
| D.L. 50/2017, art. 9-bis, comma 16 | Art. 69-quinquiesdecies | Comunicazioni sugli ISA |
| D.L. 50/2017, art. 4, comma 4 | Art. 69-sexiesdecies | Locazioni brevi |
| Legge 95/2015, art. 9 | Art. 69-septiesdecies | Scambio automatico di informazioni |
Gli articoli 69-octiesdecies e 69-noviesdecies disciplinano rispettivamente comunicazioni relative ai meccanismi transfrontalieri e ai gestori di piattaforme digitali.
Le relative rubriche di provenienza presenti nel repertorio normativo richiamano, rispettivamente, il D.Lgs. 32/2023 e il D.Lgs. 100/2020, mentre l’oggetto dei due provvedimenti è collegato, nell’ordine inverso, alle discipline DAC7 e DAC6. La corrispondenza deve pertanto essere verificata puntualmente sui testi normativi e non viene riportata nella tabella come equivalenza certa.
Riduzioni e aumenti delle sanzioni
Il Testo Unico contiene anche disposizioni speciali relative alla riduzione o all’aumento delle sanzioni amministrative.
| Normativa precedente | D.Lgs. 173/2024 | Oggetto |
|---|---|---|
| D.L. 138/2011, art. 2, comma 36-vicies ter | Art. 69-vicies | Utilizzo di pagamenti diversi dal contante |
| Legge 190/2014, art. 1, comma 74 | Art. 69-viciessemel | Violazioni relative al regime forfetario |
| D.Lgs. 128/2015, art. 6, comma 3-bis | Art. 69-viciesbis | Adempimento collaborativo |
| D.Lgs. 218/1997, art. 2, comma 5 | Art. 69-viciessepties | Definizione degli accertamenti |
| D.Lgs. 218/1997, art. 3, comma 3 | Art. 69-viciesocties | Definizione degli accertamenti sulle imposte indirette |
| D.Lgs. 218/1997, art. 15, comma 1 | Art. 69-viciesnovies | Omessa impugnazione |
| D.Lgs. 546/1992, art. 48-ter, comma 1 | Art. 69-tricies | Conciliazione giudiziale |
| D.L. 78/2009, art. 12, comma 2 | Art. 69-triciessemel | Attività e investimenti in territori a regime fiscale privilegiato |
Le ulteriori disposizioni degli articoli 69-viciester e successivi comprendono anche rinvii alla cooperazione rafforzata, ai controlli fiscali e ai procedimenti di adesione. Tali rinvii non devono essere automaticamente interpretati come corrispondenze tra singoli articoli abrogati e nuovi articoli del Testo Unico.
Tabella di raccordo delle sanzioni penali: D.Lgs. 74/2000
Le disposizioni del D.Lgs. 74/2000 sono ricollocate principalmente negli articoli da 73 a 99 del D.Lgs. 173/2024. Il raccordo comprende le fattispecie delittuose, le cause di non punibilità, le sanzioni accessorie e i rapporti tra procedimento penale e tributario.
| D.Lgs. 74/2000 | D.Lgs. 173/2024 | Oggetto |
|---|---|---|
| Art. 1 | Art. 73 | Definizioni |
| Art. 2 | Art. 74 | Dichiarazione fraudolenta con fatture per operazioni inesistenti |
| Art. 3 | Art. 75 | Dichiarazione fraudolenta mediante altri artifici |
| Art. 4 | Art. 76 | Dichiarazione infedele |
| Art. 5 | Art. 77 | Omessa dichiarazione |
| Art. 6 | Art. 78 | Tentativo |
| Art. 8 | Art. 79 | Emissione di fatture per operazioni inesistenti |
| Art. 9 | Art. 80 | Concorso nei reati relativi a fatture inesistenti |
| Art. 10 | Art. 81 | Occultamento o distruzione dei documenti contabili |
| Art. 10-bis | Art. 82 | Omesso versamento di ritenute |
| Art. 10-ter | Art. 83 | Omesso versamento IVA |
| Art. 10-quater | Art. 84 | Indebita compensazione |
| Art. 11 | Art. 85 | Sottrazione fraudolenta al pagamento delle imposte |
| Art. 12 | Art. 86 | Pene accessorie |
| Art. 12-bis | Art. 87 | Sequestro e confisca |
| Art. 12-ter | Art. 88 | Casi particolari di confisca |
| Art. 13 | Art. 89 | Cause di non punibilità |
| Art. 13-bis | Art. 90 | Circostanze del reato |
| Art. 14 | Art. 91 | Riparazione dell’offesa |
| Art. 15 | Art. 92 | Violazioni dipendenti dall’interpretazione delle norme |
| Art. 16 | Art. 93 | Adeguamento ai pareri del Comitato antielusivo |
| Art. 18 | Art. 94 | Competenza territoriale |
| Art. 18-bis | Art. 95 | Custodia giudiziale dei beni sequestrati |
| Art. 19 | Art. 96 | Principio di specialità |
| Art. 20 | Art. 97 | Rapporti tra procedimento penale e processo tributario |
| Art. 21 | Art. 98 | Sanzioni amministrative per violazioni penalmente rilevanti |
| Art. 22 | Art. 99 | Documentazione dell’estinzione del debito tributario |
Gli articoli 21-bis e 21-ter del D.Lgs. 74/2000 sono esclusi dall’abrogazione disposta dall’articolo 101 del D.Lgs. 173/2024, ma il loro coordinamento deve essere effettuato con l’articolo 130 del D.Lgs. 175/2024, relativo alla giustizia tributaria.
L’articolo 100 del nuovo Testo Unico riguarda invece fattispecie provenienti da ulteriori disposizioni legislative e non rappresenta il trasferimento dell’articolo 23 del D.Lgs. 74/2000.
Decorrenza del Testo Unico e disciplina applicabile alle violazioni precedenti
Le disposizioni del D.Lgs. 173/2024 si applicano dal 1° gennaio 2027, secondo l’articolo 102, come modificato dalla normativa di differimento.
Questa decorrenza deve essere distinta da quella della riforma delle sanzioni introdotta dal D.Lgs. 87/2024, la cui disciplina transitoria prevede, in via generale e per le disposizioni interessate, l’applicazione alle violazioni commesse dal 1° settembre 2024.
Quale disciplina applicare?
| Periodo | Disciplina di riferimento | Verifica richiesta |
|---|---|---|
| Fino al 31 agosto 2024 | Disciplina precedente alla riforma del D.Lgs. 87/2024 | Successione delle leggi e disposizioni transitorie applicabili |
| Dal 1° settembre 2024 al 31 dicembre 2026 | Normativa precedente al riordino, come modificata dalla riforma sanzionatoria e dagli interventi successivi | Decorrenza delle singole modifiche sostanziali |
| Dal 1° gennaio 2027 | D.Lgs. 173/2024 | Nuovo riferimento normativo e disciplina applicabile alla violazione |
La data della violazione non coincide necessariamente con il periodo d’imposta cui l’obbligo si riferisce. Per individuare la disciplina applicabile occorre accertare il momento di perfezionamento della condotta.
Successione delle leggi e favor rei
Nelle sanzioni amministrative tributarie, la successione delle leggi è regolata dai principi precedentemente contenuti nell’articolo 3 del D.Lgs. 472/1997, da coordinare con le disposizioni transitorie della riforma del 2024.
La previsione di una sanzione più favorevole non comporta necessariamente l’applicazione retroattiva a tutte le violazioni precedenti. Occorre esaminare la specifica successione normativa e i limiti previsti dalla legge.
Per le sanzioni penali tributarie rilevano invece le regole sulla successione delle leggi penali, compreso l’articolo 2 del Codice penale.
Come utilizzare i nuovi riferimenti normativi
Il raccordo può essere utilizzato per aggiornare citazioni contenute in pareri, atti tributari, documenti professionali e comunicazioni.
Si consideri l’articolo 13 del D.Lgs. 472/1997, relativo al ravvedimento operoso, ricollocato nell’articolo 14 del D.Lgs. 173/2024.
Per una violazione precedente al 2027 occorre individuare la disposizione temporalmente applicabile. Il nuovo articolo può essere richiamato per indicare la collocazione successiva, senza sostituire automaticamente il riferimento vigente al momento del fatto.
Per verificare le concordanze è disponibile TrovaTU, il servizio del Dipartimento delle Finanze. Il testo delle disposizioni e le rispettive versioni temporali possono essere consultati attraverso Normattiva.
La ricerca di concordanza individua dove è stata ricollocata una disposizione; la valutazione della violazione concreta richiede invece di stabilire quale disciplina sia applicabile.
Hai ricevuto una contestazione fiscale che prevede l’applicazione di sanzioni?
Individuare la disposizione sanzionatoria è solo una parte della valutazione. Occorre esaminare i fatti contestati, la normativa applicabile e i possibili profili di difesa. Una consulenza preliminare permette di inquadrare la situazione e valutare i passi successivi.
Domande frequenti
Il Testo Unico delle sanzioni tributarie si applica già nel 2026?
No. L’articolo 102 del D.Lgs. 173/2024 prevede l’applicazione dal 1° gennaio 2027. Restano distinte le modifiche introdotte dalla riforma sanzionatoria del 2024, per le quali occorre verificare le specifiche disposizioni transitorie.
Le disposizioni precedenti possono ancora essere citate dopo il 2027?
Sì, quando occorre ricostruire la disciplina applicabile a violazioni anteriori o indicare una disposizione nella sua versione previgente. Il nuovo riferimento deve essere individuato attraverso la concordanza e utilizzato in modo coerente con la disciplina temporale.
Cosa fare quando un articolo precedente corrisponde a più nuove disposizioni?
Occorre verificare il singolo comma o periodo interessato. Una corrispondenza multipla non permette di sostituire automaticamente il numero dell’articolo con un unico nuovo riferimento. Il confronto può essere effettuato attraverso TrovaTU e i testi normativi ufficiali.
La nuova numerazione modifica automaticamente le sanzioni applicabili?
No. Il trasferimento di una disposizione nel Testo Unico non comporta, da solo, una modifica della disciplina sostanziale. Eventuali cambiamenti devono essere individuati nei provvedimenti che li hanno introdotti, considerando anche le relative decorrenze.
Fonti e riferimenti
- D.Lgs. 5 novembre 2024, n. 173, Testo Unico delle sanzioni tributarie amministrative e penali, in particolare articoli 1-102 e disposizioni intermedie.
- D.Lgs. 18 dicembre 1997, n. 471, disciplina delle sanzioni tributarie non penali relative a imposte dirette, IVA e riscossione.
- D.Lgs. 18 dicembre 1997, n. 472, disposizioni generali sulle sanzioni amministrative tributarie.
- D.Lgs. 10 marzo 2000, n. 74, disciplina dei reati tributari.
- D.Lgs. 14 giugno 2024, n. 87, revisione del sistema sanzionatorio tributario, in particolare articolo 5.
- D.Lgs. 12 giugno 2025, n. 81, disposizioni integrative e correttive in materia fiscale.
- D.Lgs. 5 agosto 2026, n. 141, in particolare articolo 8, relativo alle modifiche del D.Lgs. 173/2024.
- D.P.R. 26 aprile 1986, n. 131, imposta di registro, disposizioni sanzionatorie.
- D.Lgs. 31 ottobre 1990, n. 346, imposta sulle successioni e donazioni.
- D.Lgs. 31 ottobre 1990, n. 347, imposte ipotecaria e catastale.
- D.P.R. 26 ottobre 1972, n. 642, imposta di bollo.
- Articolo 2 del Codice penale, successione delle leggi penali.
- Dipartimento delle Finanze, TrovaTU, ricerca istituzionale delle corrispondenze normative.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link