Di Gilda Venezia, 21.10.2026
Il 16 ottobre l’INPS ha emanato la circolare n.106 per l’accesso al Bonus Mamme 2026.
Qui una Sintesi a cura di Gilda Venezia non sostitutiva della circolare INPS e dei messaggi successivi dell’Istituto
Il Bonus Mamme 2026 è un’integrazione al reddito riconosciuta dall’INPS, a domanda, alle lavoratrici madri con due o più figli. L’importo è di 60 euro mensili per ogni mese o frazione di mese di vigenza del rapporto di lavoro o dell’attività autonoma, fino a un massimo di dodici mensilità e a un importo complessivo annuo di 720 euro.
Rispetto al 2025 l’importo mensile sale da 40 a 60 euro. La misura si colloca in continuità con il beneficio previsto per il 2025 dall’art. 6 del decreto-legge 30 giugno 2025, n. 95, e opera in attesa dell’esonero contributivo parziale di cui all’art. 1, comma 219, della legge n. 207/2024, la cui decorrenza è stata differita all’anno 2027 dalla Legge di Bilancio 2026. Per quanto non diversamente previsto, restano fermi i criteri già illustrati con la circolare INPS n. 139/2025.
1 · Requisiti di accesso
I requisiti devono essere posseduti congiuntamente.

Figli
- Due figli, compresi i figli adottati o in affidamento preadottivo, di cui il più piccolo di età inferiore a dieci anni.
- Oppure tre o più figli, di cui il più piccolo di età inferiore a diciotto anni.
- Il requisito deve sussistere alla data del 1° gennaio 2026 oppure perfezionarsi entro il 31 dicembre 2026: in questo secondo caso il bonus spetta dal mese di perfezionamento.
- Se il requisito sussiste, si intende soddisfatto per l’intero anno, salvo i periodi di sospensione della responsabilità genitoriale e fino al compimento del decimo anno di età del secondo figlio o del diciottesimo anno di età del figlio più piccolo nel caso di tre o più figli.
- In caso di nascita del secondo o successivo figlio nel corso del 2026, il requisito si cristallizza nel mese di nascita: non produce decadenza l’eventuale decesso del bambino né l’affidamento esclusivo di uno o più figli al padre.
- Non rilevano i figli per i quali è cessata la responsabilità genitoriale.
Attività di lavoro
- Rapporto di lavoro dipendente, pubblico o privato, con esclusione dei rapporti di lavoro domestico.
- Lavoro autonomo con iscrizione alle gestioni previdenziali obbligatorie autonome, comprese le Casse di previdenza professionali (D.Lgs. 509/1994 e D.Lgs. 103/1996) e la Gestione separata (art. 2, comma 26, legge 335/1995).
- Rientrano anche i rapporti di lavoro intermittenti e quelli a scopo di somministrazione.
- Il beneficio spetta esclusivamente per i mesi o le frazioni di mese di vigenza del rapporto o dell’attività, con esclusione dei periodi di sospensione.
- Per le autonome iscritte alle gestioni speciali rilevano i periodi di iscrizione con obbligo contributivo legato all’effettivo esercizio dell’attività; per le professioniste iscritte a una Cassa rilevano i mesi di iscrizione alla Cassa o al Fondo nell’anno 2026; per la Gestione separata rilevano i periodi di effettiva attività di competenza 2026.
- Sono escluse le titolari di cariche sociali e le imprenditrici non iscritte all’Assicurazione generale obbligatoria e alle forme sostitutive, esclusive ed esonerative della medesima.
Requisito economico
- La somma dei redditi da lavoro, autonomo o dipendente, rilevanti ai fini del calcolo delle imposte per il 2026 deve essere pari o inferiore a 40.000 euro annui.
- Si tiene conto di tutti i redditi da lavoro percepiti dalla madre, compresi quelli esenti da imposizione fiscale o assoggettati a tassazione sostitutiva o agevolata, considerati al lordo di franchigie e riduzioni percentuali.
- Rilevano anche i redditi equiparati o sostitutivi della retribuzione percepiti durante la vigenza del rapporto (indennità di congedo di maternità, malattia, congedo straordinario, trattamenti di integrazione salariale).
- Non rilevano le prestazioni connesse alla cessazione del rapporto di lavoro, come NASpI e DIS-COLL, né i trattamenti pensionistici, comprese le pensioni ai superstiti.
- Per le lavoratrici dipendenti il reddito è considerato al netto dei contributi previdenziali obbligatori trattenuti dal datore di lavoro; non sono deducibili i contributi facoltativi, inclusi quelli versati per riscatti o ricongiunzioni.
2 · La regola per le madri con tre o più figli
Il Bonus Mamme non è riconosciuto per i mesi in cui sussiste, anche solo in parte, un rapporto di lavoro a tempo indeterminato. Le lavoratrici con tre o più figli titolari di un contratto a tempo indeterminato possono infatti accedere, fino al 31 dicembre 2026, all’esonero del 100 per cento dei contributi previdenziali IVS per la quota a loro carico, ai sensi dell’art. 1, comma 180, della legge n. 213/2023.
- In caso di trasformazione del rapporto da tempo determinato a tempo indeterminato, il diritto al bonus cessa a decorrere dal mese di trasformazione.
- Rientrano nei contratti a tempo indeterminato anche i rapporti di apprendistato (art. 41, comma 1, D.Lgs. 81/2015).
3 · Casi pratici indicati dalla circolare
| Situazione | Mesi di spettanza |
| Madre di 2 figli al 1° gennaio 2026 (autonoma, tempo determinato o indeterminato); il figlio più piccolo compie 10 anni il 15 settembre 2026 | Da gennaio a settembre 2026 |
| Madre di 3 figli al 1° gennaio 2026 (tempo determinato o autonoma); il figlio più piccolo compie 18 anni il 10 novembre 2026 | Da gennaio a novembre 2026 |
| Madre di 1 figlio al 1° gennaio 2026, con gravidanza in corso; nascita del secondo figlio il 20 aprile 2026 | Da aprile a dicembre 2026, a prescindere dalla natura del rapporto |
| Madre di 2 figli con contratto a tempo indeterminato; nascita del terzo figlio a settembre 2026 | Bonus fino ad agosto; da settembre non spetta più, ma resta l’esonero IVS al 100% |
| Madre di 3 figli, il più piccolo di 8 anni, con contratto a tempo indeterminato | Nessun bonus; può accedere all’esonero totale dei contributi IVS |
| Madre di 3 figli, il più piccolo di 5 anni, con contratto a tempo determinato trasformato a tempo indeterminato a luglio 2026 | Bonus da gennaio a giugno 2026; da luglio esonero totale dei contributi IVS |
| Madre di 3 figli, tutti di età superiore ai 18 anni | Nessun bonus e nessun accesso all’esonero contributivo |
4 · Quando e come si riceve
- Le mensilità dal 1° gennaio al 31 dicembre 2026 sono corrisposte in unica soluzione nel mese di dicembre 2026, contestualmente al pagamento della mensilità riferita a dicembre.
- Eventuali ulteriori tempistiche di pagamento saranno comunicate dall’Istituto con successivo messaggio.
5 · Domanda
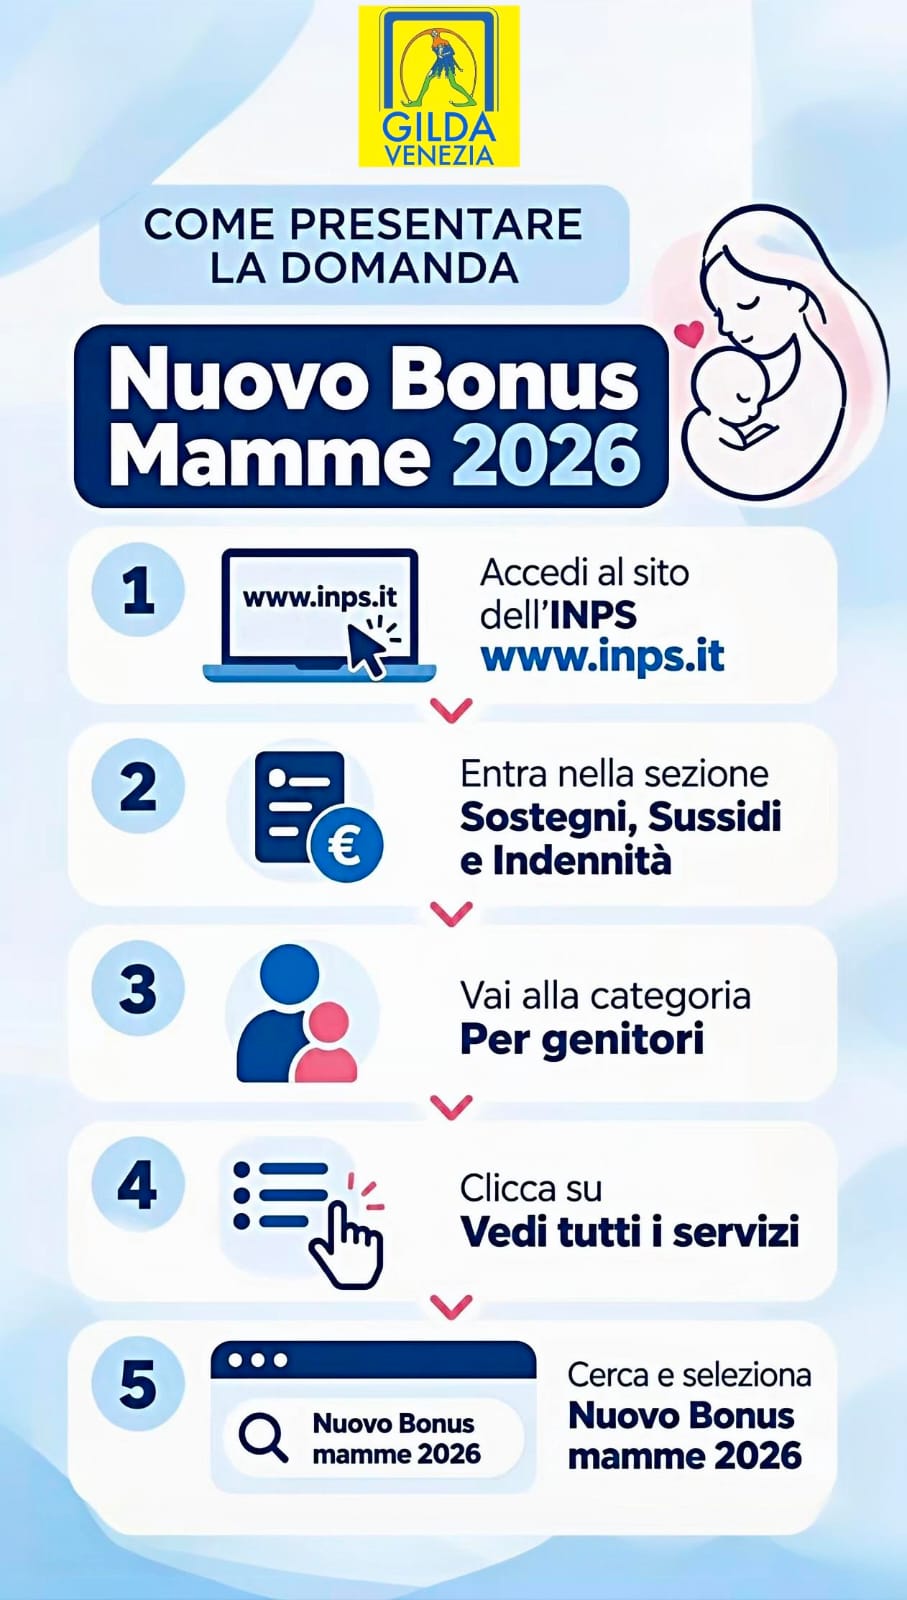
Il beneficio è riconosciuto dall’INPS a domanda, presentabile mediante i servizi telematici dell’Istituto, direttamente dall’interessata o tramite gli Istituti di patronato e di assistenza sociale o il Contact Center Multicanale. La data di apertura del servizio sarà comunicata con successivo messaggio INPS: si invita a consultare periodicamente il sito dell’Istituto e questa pagina.
- Prima di procedere è utile verificare i requisiti anagrafici e reddituali e leggere il messaggio INPS con le istruzioni operative.
- Per la lavoratrice madre incapace di agire o minorenne la domanda deve essere presentata dal genitore che esercita la responsabilità genitoriale o dal tutore/curatore, ferma restando la verifica dei requisiti in capo alla titolare del beneficio.
- Nella domanda vanno dichiarati, sotto la propria responsabilità ai sensi del D.P.R. 445/2000, i requisiti, i dati anagrafici di ciascun figlio ed eventuale codice fiscale.
- In assenza del codice fiscale del figlio occorre allegare la documentazione comprovante la filiazione e l’esistenza in vita, con le modalità già indicate nella circolare n. 139/2025: certificazione anagrafica per i Paesi UE, documentazione apostillata per i Paesi aderenti alla Convenzione dell’Aja, legalizzata per gli altri.
- Va indicata la modalità di pagamento: accredito su IBAN oppure bonifico domiciliato. Per l’IBAN in area SEPA extra Italia è necessario il modulo MV70, se non già prodotto.
- La domanda viene acquisita con un numero di protocollo: conservarlo per ogni verifica o richiesta di riesame.
6 · Istruttoria, riesame e controlli

- L’INPS verifica i requisiti con controlli automatizzati su genitorialità, numero dei figli e presenza di rapporti di lavoro per ciascuna mensilità.
- L’esito può essere di accoglimento, di accoglimento parziale per alcune mensilità o di rigetto.
- Contro il rigetto o l’accoglimento parziale è possibile presentare richiesta di riesame esclusivamente in modalità telematica, entro il termine indicato nel provvedimento.
- Le dichiarazioni restano soggette ai controlli del D.P.R. 445/2000 anche dopo l’erogazione: in caso di dichiarazioni mendaci sono previste sanzioni amministrative e penali, la decadenza dal beneficio, il recupero delle somme indebite e la segnalazione all’Autorità giudiziaria.
7 · Fisco, ISEE e copertura finanziaria
- Il bonus non è imponibile ai fini fiscali e contributivi e non rileva ai fini dell’ISEE.
- L’onere è a carico dello Stato nel limite di 630 milioni di euro per l’anno 2026; sono confermati i conti già istituiti con la circolare n. 139/2025, con denominazione adeguata al riferimento alla Legge di Bilancio 2026 (Allegato n. 1 alla circolare).
In sintesi
- 60 euro al mese, fino a 720 euro nell’anno, pagati in unica soluzione a dicembre 2026.
- Serve la domanda: la data di apertura del servizio sarà comunicata con successivo messaggio INPS.
- Due figli con il più piccolo sotto i 10 anni, oppure tre o più figli con il più piccolo sotto i 18 anni.
- Redditi da lavoro 2026 non superiori a 40.000 euro.
- Le madri con tre o più figli a tempo indeterminato non ricevono il bonus, ma hanno l’esonero totale dei contributi IVS a proprio carico fino al 31 dicembre 2026.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link