Il 5 agosto 2011, nel pieno della crisi dei debiti sovrani, la Banca centrale europea scrisse al presidente del Consiglio Silvio Berlusconi. La lettera, firmata da Jean-Claude Trichet e Mario Draghi, allora presidente uscente e presidente entrante della BCE, fu pubblicata integralmente dalla stampa italiana. Non era una semplice analisi: indicava le misure ritenute «essenziali» per ristabilire la fiducia degli investitori. Rileggere oggi quel documento significa interrogarsi sulle ricette proposte, sui loro effetti e sul contesto istituzionale in cui furono formulate.
Per comprendere la portata politica di quella lettera, occorre seguire la sequenza degli eventi. Berlusconi rassegnò le dimissioni il 12 novembre 2011, dopo l’approvazione parlamentare della legge di stabilità e del bilancio dello Stato, senza che il suo governo fosse stato formalmente sfiduciato dal Parlamento.
Il 9 novembre il presidente della Repubblica Giorgio Napolitano aveva nominato Mario Monti senatore a vita, ai sensi dell’articolo 59 della Costituzione. Dopo le dimissioni di Berlusconi, il 13 novembre gli conferì l’incarico di formare il nuovo governo. Monti sciolse la riserva e accettò il 16 novembre; il governo si presentò al Senato il 17 e alla Camera il 18, ottenendo la fiducia in entrambe le assemblee.
Il governo Monti adottò una severa politica di austerity, traducendo in misure concrete diversi assi portanti delle raccomandazioni contenute nella lettera. Non ogni singola indicazione fu realizzata integralmente, ma la continuità tra quella ricetta e l’indirizzo economico del nuovo governo è un elemento centrale per rileggere la vicenda.
Che cosa chiedevano, dunque, Draghi e Trichet? Sul versante delle riforme, la BCE indicava la liberalizzazione dei servizi pubblici locali e delle professioni, anche attraverso privatizzazioni; maggiore spazio alla contrattazione aziendale; una revisione delle norme su assunzioni e licenziamenti, accompagnata da un sistema di assicurazione contro la disoccupazione e da politiche attive del lavoro. Considerate nel loro insieme — e, in particolare, nelle indicazioni sulla contrattazione e sulle norme di assunzione e licenziamento — queste proposte puntavano in maniera inequivocabile a una maggiore flessibilità del costo del lavoro.
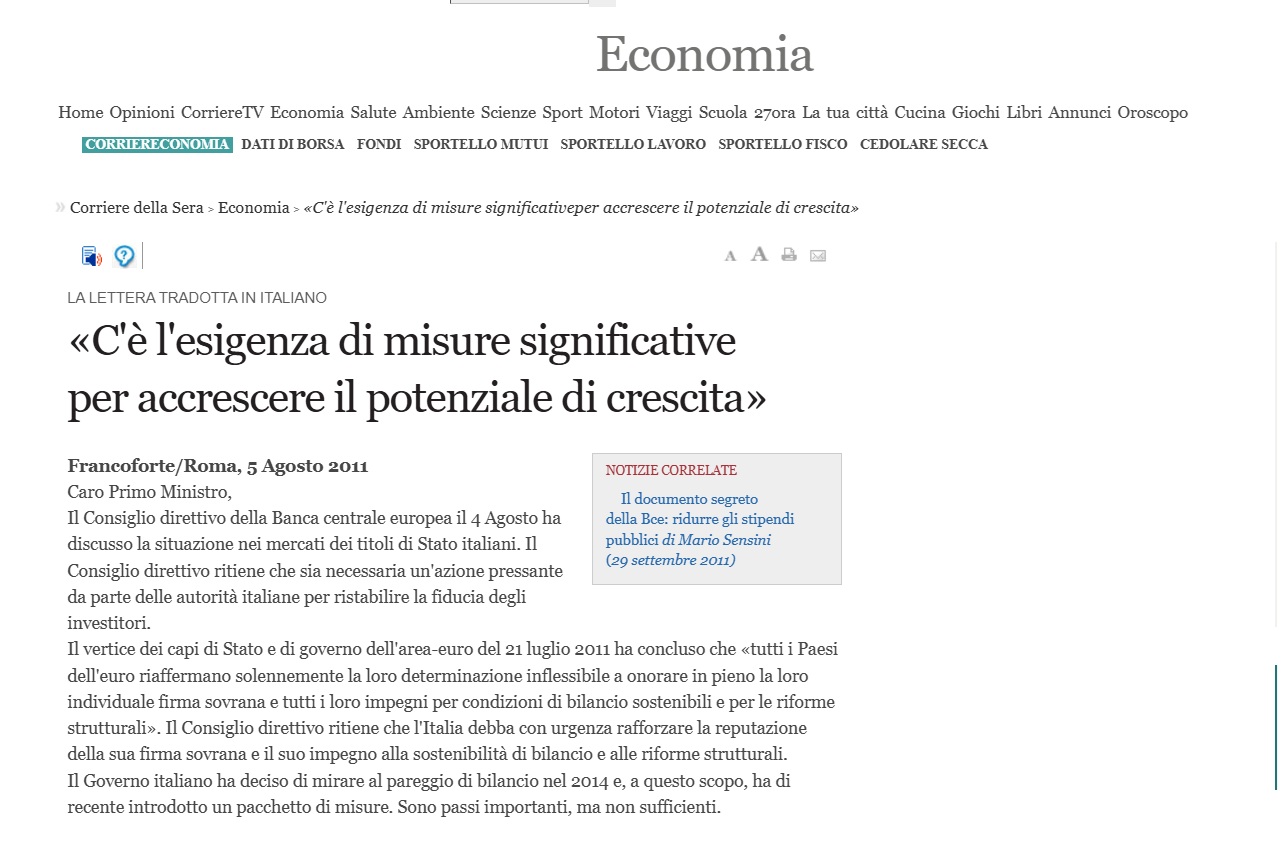
Un articolo del 2011
Sul versante dei conti pubblici, la BCE chiedeva di anticipare di un anno le misure già approvate, puntare al pareggio di bilancio nel 2013 soprattutto attraverso tagli alla spesa, intervenire sulle pensioni e ridurre il costo del pubblico impiego, anche valutando riduzioni salariali. Suggeriva inoltre tagli automatici in caso di scostamenti dagli obiettivi e una riforma costituzionale per irrigidire le regole fiscali. Le misure dovevano essere adottate rapidamente con decreti-legge e approvate entro la fine di settembre. Ne emergeva una ricetta che univa riforme strutturali e politiche di austerity, assegnando priorità alla correzione dei conti e alla riduzione della spesa.
Quindici anni dopo, non si tratta di negare i problemi strutturali dell’Italia. La domanda è un’altra: quella ricetta era adatta alla congiuntura? E il modo in cui si pensava di applicarla poteva davvero rilanciare l’economia?
L’Italia entrò in recessione alla fine del 2011. Nel 2012 il PIL si contrasse del 2,4% e la recessione proseguì nel 2013. Il contenuto della lettera della BCE ebbe una forte responsabilità nell’aggravarsi della crisi: pesarono anche la stretta sul credito, la debolezza della domanda, l’incertezza e le fragilità dell’architettura dell’euro. La stretta fiscale contribuì alla caduta della domanda interna proprio mentre il settore privato stava già riducendo consumi, investimenti e credito. La lettera indicò e legittimò un’agenda che, in quel contesto, rese più profonda la recessione.
È qui che si coglie il carattere prociclico di quella impostazione. Fu adottata infatti una politica prociclica da manuale: invece di contrastare la fase negativa, la assecondò e la amplificò. In una recessione, tagliare la spesa pubblica e comprimere la domanda riduce ulteriormente produzione, occupazione e redditi. Una politica anticiclica avrebbe fatto il contrario: sostenere domanda e investimenti durante la crisi e ricondurre i conti su un percorso più rigoroso una volta avviata la ripresa. Nel 2011, invece, le politiche di austerity furono intensificate proprio mentre l’economia si contraeva. La conseguenza inevitabile fu un ulteriore indebolimento dell’attività economica, che rese più difficile anche la correzione dei conti.
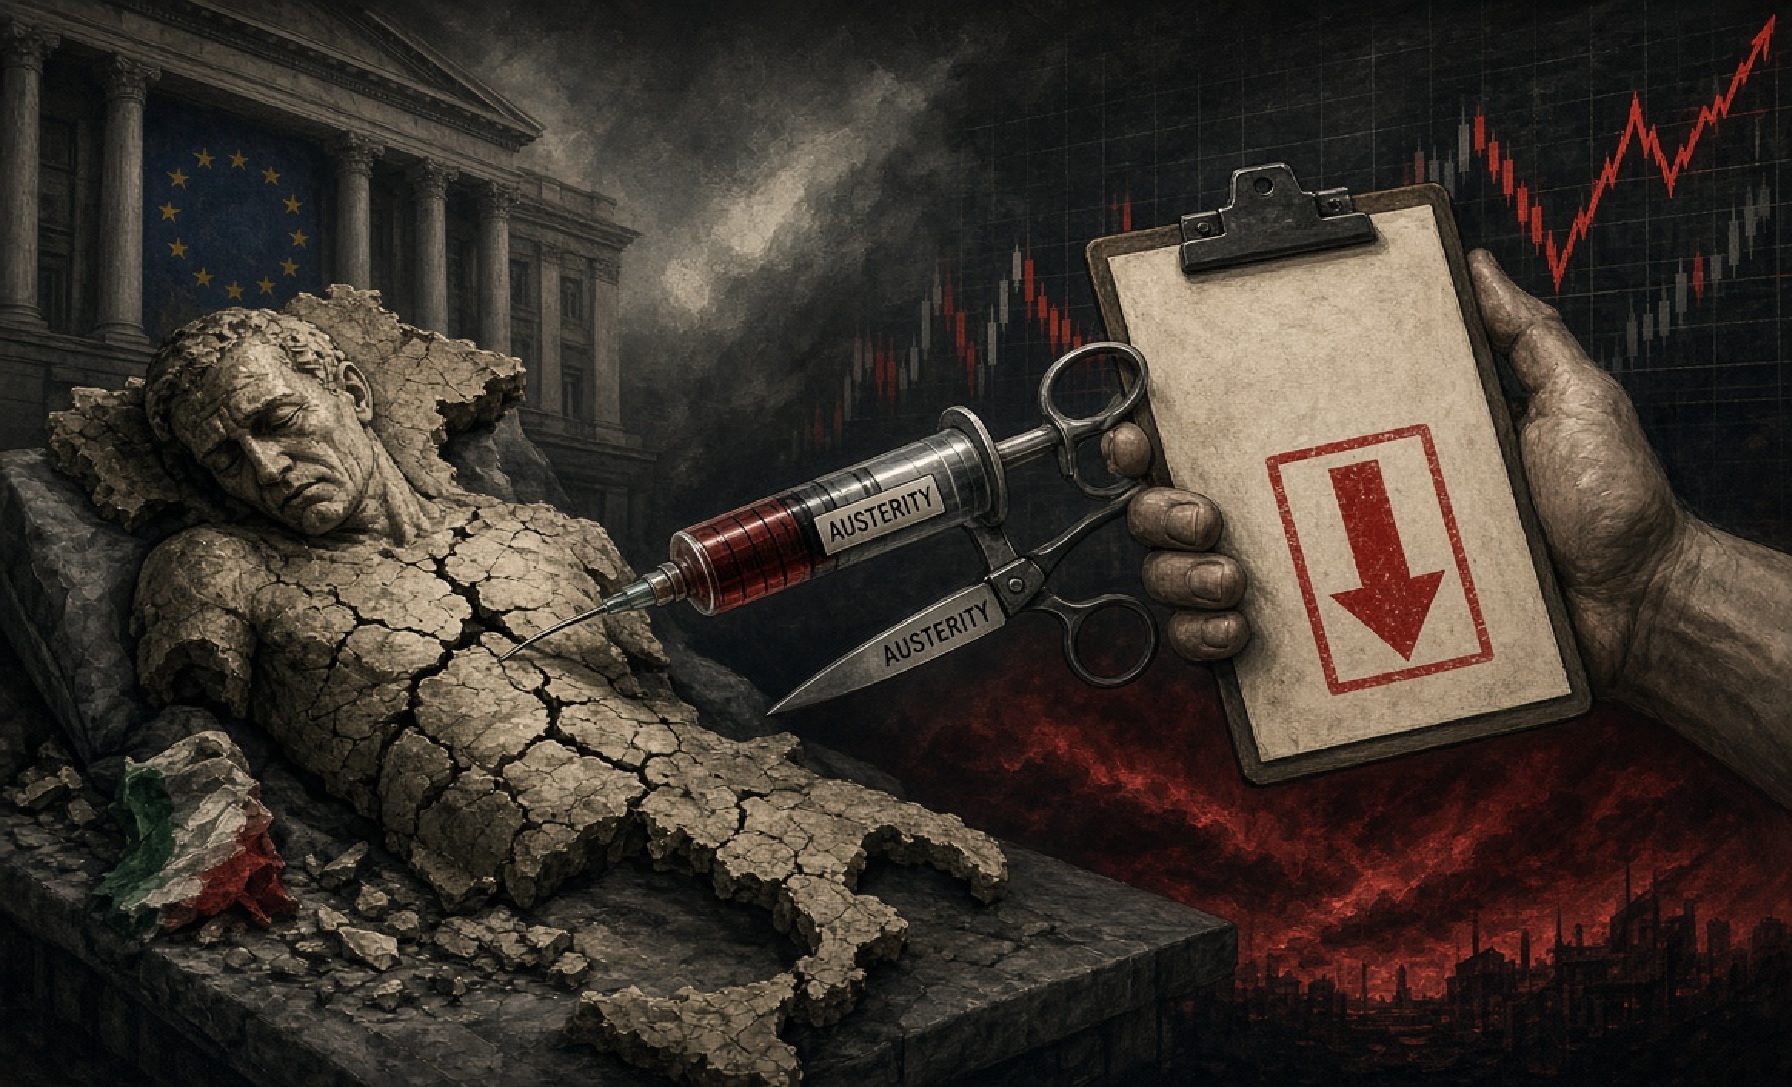
La “Cura” della BCE per l’Italia
Il problema fu imporre un aggiustamento rapido senza una corrispondente strategia espansiva europea e senza strumenti comuni capaci di proteggere l’economia dalla frammentazione finanziaria. Il pareggio di bilancio poteva ridurre il disavanzo, ma non garantiva certo la crescita in quanto fu perseguito comprimendo domanda e produzione durante una recessione. L’aggiustamento rese anche più difficile la stabilizzazione del rapporto tra debito pubblico e PIL: il debito non scompariva, mentre l’economia si indeboliva.
Il governo Monti fu uno dei governi che più nettamente adottarono una politica di austerity. Intervenne sulle pensioni e sulla fiscalità immobiliare e realizzò una severa correzione dei conti. Il disavanzo si ridusse, ma l’economia non ripartì: la domanda interna rimase debole, la disoccupazione aumentò e il debito continuò a crescere in rapporto al PIL. L’esperienza mostra i limiti di una ricetta che pretendeva di restituire crescita e sostenibilità al debito attraverso forti politiche di austerity, invece di mettere in atto politiche espansive. I costi economici e sociali non si esaurirono con la fine di quel governo.
La successiva condotta della BCE aggiunse un elemento decisivo alla lezione. Nel luglio 2012 Draghi affermò che l’euro era minacciato dalla frammentazione finanziaria e sostenne che la Banca centrale fosse pronta a fare «whatever it takes» per preservarlo, nel quadro del proprio mandato. Da quella svolta nacquero le Outright Monetary Transactions, annunciate nel 2012, e, nel 2015, il programma di acquisto di titoli pubblici.
Il significato politico ed economico è chiaro: lo spread non dipendeva soltanto dalle riforme o dai conti dei singoli Paesi. Poteva riflettere anche la frammentazione finanziaria e il rischio di rottura della moneta unica. Per contrastare quel rischio servì l’intervento della banca centrale, che la sola austerity imposta ai bilanci nazionali non poteva sostituire. La crisi mise così in luce una contraddizione: ai governi si chiedevano tagli immediati, mentre l’Unione monetaria non disponeva ancora di strumenti comuni adeguati per impedire che la tensione finanziaria si scaricasse in modo diseguale sulle economie.
Anche le parole di Draghi del 2013 sulla possibilità che l’unione monetaria si dividesse tra creditori e debitori permanenti aiutano a leggere il problema degli squilibri esterni. Il riequilibrio non può essere affidato soltanto ai Paesi in disavanzo, attraverso la compressione della domanda e dei salari: richiede anche un riequilibrio tra Paesi in avanzo e Paesi in disavanzo e un’architettura comune capace di condividere gli shock. Se tutti cercano di correggere gli squilibri riducendo costi e importazioni, il risultato può essere una domanda complessiva più debole.
Il giudizio sulla lettera, a distanza di quindici anni, deve essere netto. Le sue proposte non furono una semplice lista di riforme: componevano un programma sbilanciato, fondato su tagli, correzione accelerata dei conti, privatizzazioni e maggiore flessibilità del lavoro, senza un piano europeo altrettanto forte per sostenere crescita, investimenti e occupazione. La lettera trasformò una precisa scelta economica in una necessità presentata come tecnica. La recessione e la successiva svolta della BCE mostrano quanto quella scelta fosse discutibile e quanto fosse fragile l’idea che l’austerity potesse, da sola, risolvere la crisi.
La lezione per oggi è concreta. Una politica credibile deve valutare insieme conti pubblici, crescita, occupazione e capacità produttiva; deve chiedersi chi sostiene il costo dell’aggiustamento e se le misure rafforzano davvero la produttività. Non basta invocare la fiducia dei mercati per rendere inevitabile ogni nuova stretta. Nel 2011 all’Italia fu chiesto di correggere i propri squilibri, mentre l’Europa non aveva ancora costruito un meccanismo adeguato per contrastare la frammentazione finanziaria. La successiva azione della BCE mostrò quanto quel vuoto fosse decisivo.
È questo il punto politico, ancora attuale: le politiche di austerity non sono una legge economica, ma una scelta. E una scelta va giudicata dai suoi risultati. Rileggere la «letterina» di Draghi e Trichet significa chiedersi se la ricetta proposta abbia davvero portato l’Italia alla crescita o se abbia imposto sacrifici, aggravato la recessione e lasciato irrisolte le fragilità che avevano alimentato la crisi.
Su queste domande l’Unione europea deve ancora dare risposte e, soprattutto, elaborare politiche concrete. Altrimenti le lezioni scaturite da quella letterina non saranno servite a nulla.
Antonio Maria Rinaldi

 Rimani aggiornato seguendoci su Google News!
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link