Dal 1° gennaio 2027 si applicano le disposizioni del nuovo Testo Unico degli adempimenti e dell’accertamento. Le tabelle individuano i principali raccordi tra la normativa precedente e i nuovi articoli, con attenzione alle abrogazioni e alle disposizioni che continuano ad applicarsi.
Il D.Lgs. 5 agosto 2026, n. 141 ha approvato il Testo Unico delle disposizioni legislative in materia di adempimenti e accertamento, riordinando norme precedentemente contenute in numerosi provvedimenti.
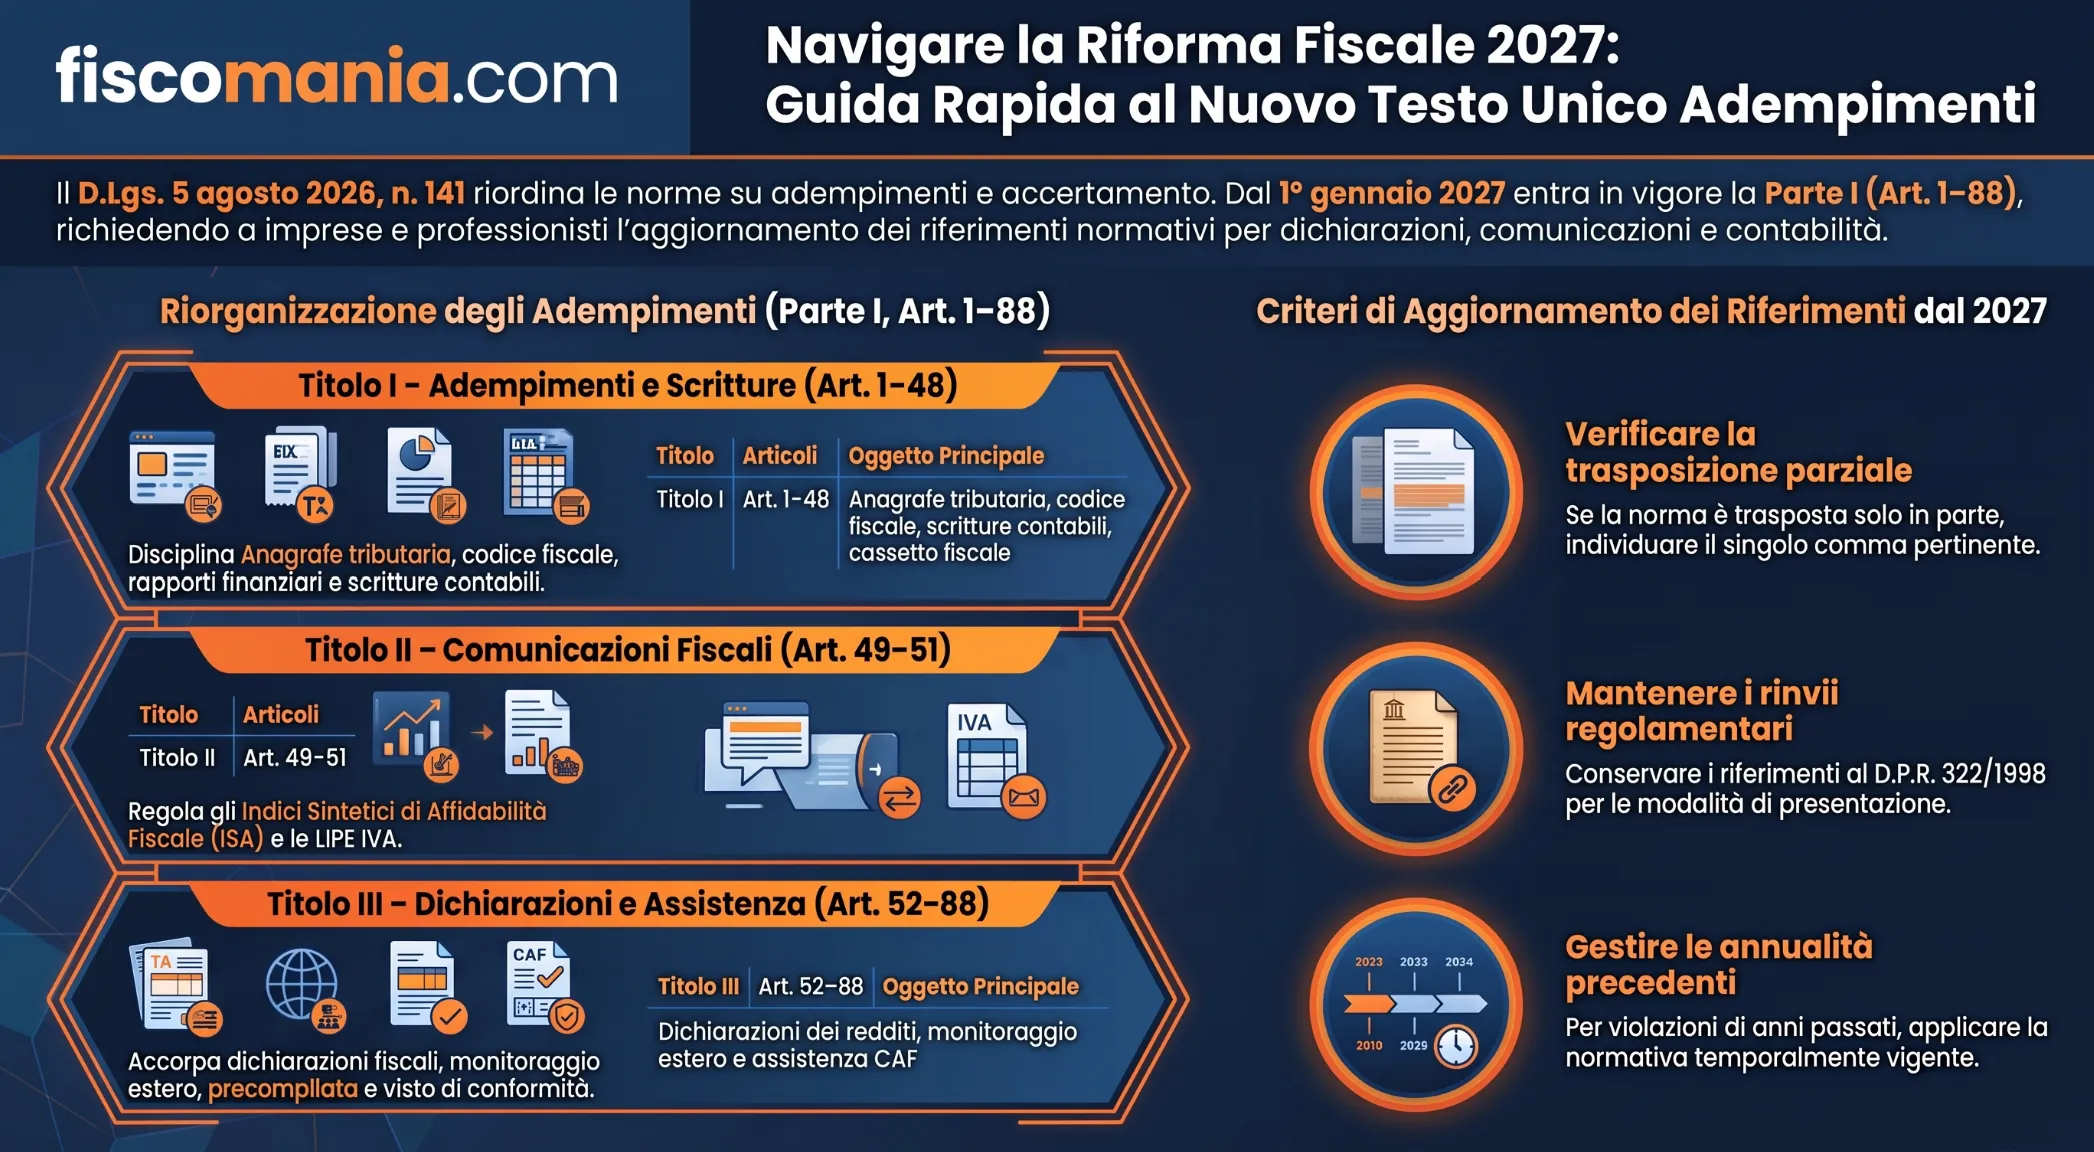
La Parte I, composta dagli articoli 1–88, disciplina adempimenti, comunicazioni e dichiarazioni fiscali. La nuova numerazione, applicabile dal 1° gennaio 2027, richiede di aggiornare i riferimenti normativi utilizzati da imprese, professionisti e intermediari.
Le tabelle che seguono riportano le principali corrispondenze tra vecchi e nuovi articoli, individuate attraverso le disposizioni di provenienza indicate nel Testo Unico. Il raccordo non implica necessariamente che ogni previsione sia stata riprodotta senza modifiche: prima di utilizzare un riferimento occorre verificare la disposizione applicabile, gli eventuali commi interessati e le abrogazioni.
Come sono organizzati gli adempimenti nel nuovo Testo Unico?
La Parte I del Testo Unico è suddivisa in tre Titoli, distinti dalla disciplina dei controlli e dell’accertamento contenuta nella Parte II.
Indici sintetici di affidabilità fiscale e comunicazioni delle liquidazioni periodiche IVA.
Titolo III – Dichiarazioni
52–88
Dichiarazioni fiscali, attività estere, dichiarazione precompilata, assistenza fiscale e certificazioni.
Il decreto legislativo è entrato in vigore il 7 agosto 2026, mentre l’art. 368 stabilisce l’applicazione delle disposizioni del Testo Unico dal 1° gennaio 2027.
La distinzione è rilevante soprattutto per gli adempimenti riferiti ad annualità precedenti: la nuova collocazione legislativa non determina automaticamente una modifica della disciplina sostanziale applicabile al singolo periodo d’imposta.
Tabella di raccordo tra vecchie e nuove disposizioni
La concordanza consente di individuare rapidamente il nuovo riferimento partendo dalle disposizioni precedentemente utilizzate.
Anagrafe tributaria, codice fiscale e scritture contabili
Normativa precedente
Nuovo articolo TU
Oggetto
D.P.R. 605/1973, art. 1
Art. 1
Compiti dell’Anagrafe tributaria
D.P.R. 605/1973, art. 3
Art. 3
Attribuzione del codice fiscale
D.P.R. 605/1973, art. 6
Art. 6
Indicazione del codice fiscale negli atti
D.P.R. 605/1973, art. 7; L. 413/1991, art. 78, disposizioni richiamate
Art. 7
Comunicazioni all’Anagrafe tributaria
D.L. 201/2011, art. 11, commi 2–4-bis
Art. 15
Comunicazioni degli operatori finanziari
D.L. 167/1990, art. 1
Art. 18
Comunicazioni dei trasferimenti internazionali
D.P.R. 600/1973, art. 13
Art. 19
Soggetti obbligati alle scritture contabili
D.P.R. 600/1973, art. 14
Art. 20
Scritture contabili delle imprese commerciali
D.P.R. 600/1973, art. 18
Art. 23
Contabilità semplificata
D.P.R. 600/1973, art. 19
Art. 26
Scritture contabili dei professionisti
D.P.R. 600/1973, art. 22; D.L. 357/1994, art. 7; D.L. 119/2018, art. 17, per le disposizioni richiamate
Art. 29
Tenuta e conservazione delle scritture contabili
D.Lgs. 1/2024, art. 21
Art. 46
Delega ai servizi delle Agenzie fiscali
D.Lgs. 1/2024, art. 23, commi 1–3
Art. 48
Cassetto fiscale
Le disposizioni sui prospetti e sulle valutazioni contabili provenienti dal D.P.R. 689/1974 sono collocate principalmente negli articoli 30–43. Le corrispondenze analitiche possono essere ricercate attraverso le rispettive rubriche di provenienza.
Comunicazioni e dichiarazioni fiscali
Normativa precedente
Nuovo articolo TU
Oggetto
D.L. 50/2017, art. 9-bis, disposizioni richiamate
Art. 49
Indici sintetici di affidabilità fiscale
D.L. 78/2010, art. 21-bis
Art. 51
Comunicazioni delle liquidazioni periodiche IVA
D.P.R. 600/1973, art. 1
Art. 52
Dichiarazione dei soggetti passivi
D.P.R. 600/1973, art. 2
Art. 53
Dichiarazione delle persone fisiche
D.P.R. 600/1973, art. 4
Art. 55
Dichiarazione dei soggetti IRES
D.P.R. 600/1973, art. 6
Art. 57
Dichiarazioni delle società di persone
D.L. 167/1990, art. 4
Art. 58
Monitoraggio fiscale degli investimenti e delle attività estere
D.L. 167/1990, art. 6
Art. 59
Presunzione di redditività delle attività estere
D.L. 78/2010, art. 38, commi 13 e 13.1
Art. 60
Esoneri dal monitoraggio fiscale
D.Lgs. 1/2024, art. 16, commi 1–7
Art. 65
Semplificazione della dichiarazione dei sostituti d’imposta
D.Lgs. 175/2014, art. 1
Art. 66
Dichiarazione precompilata
D.Lgs. 127/2015, art. 4
Art. 76
Documenti IVA precompilati e servizi online
D.P.R. 322/1998, disposizioni sulla presentazione delle dichiarazioni IVA
Mancata indicazione dei crediti d’imposta e decadenza
La tabella ha una funzione esclusivamente normativa. Le condizioni di compilazione delle dichiarazioni e gli obblighi operativi restano disciplinati dalle rispettive disposizioni, dai provvedimenti attuativi e dalle istruzioni dei modelli fiscali.
In particolare, per il monitoraggio degli investimenti esteri si rinvia alla guida Fiscomania sul quadro RW. Per la disciplina IVA è disponibile l’approfondimento sul Testo Unico IVA.
Abrogazioni e disposizioni che continuano ad applicarsi
L’art. 367 del Testo Unico individua le disposizioni abrogate dal 1° gennaio 2027. L’elenco comprende abrogazioni integrali di determinati articoli, ma anche soppressioni limitate a singoli commi o periodi.
Di conseguenza, la nuova numerazione non può essere utilizzata come sostituzione automatica di qualsiasi riferimento precedente.
Tre situazioni richiedono particolare attenzione.
Disposizioni trasposte soltanto in parte
Quando il nuovo articolo riunisce previsioni provenienti da più atti legislativi, occorre individuare il comma pertinente. Un esempio è l’art. 29, che comprende disposizioni sulla tenuta e conservazione delle scritture contabili derivanti da differenti provvedimenti.
Permanenza del D.P.R. 322/1998
Gli articoli 75 e 77 prevedono la continuazione dell’applicazione delle disposizioni del D.P.R. 322/1998 relative alle modalità di presentazione, rispettivamente, delle dichiarazioni dei redditi e delle dichiarazioni IVA.
Si tratta di rinvii alla disciplina regolamentare, non di una trasposizione integrale delle relative disposizioni. Pertanto, non ogni riferimento al D.P.R. 322/1998 deve essere sostituito dal nuovo Testo Unico.
Disposizioni ricollocate fuori dalla Parte I
Alcune norme provenienti dai medesimi provvedimenti sono confluite nella Parte II, dedicata all’accertamento.
È il caso dell’art. 2 del D.L. 167/1990, relativo ai poteri istruttori sui trasferimenti attraverso non residenti, ricollocato nell’art. 160 del Testo Unico. La disposizione resta distinta dagli obblighi dichiarativi degli articoli 58–60.
Nell’aggiornamento di procedure amministrative, documentazione fiscale e pareri professionali, la concordanza costituisce il punto di partenza per individuare il nuovo articolo, ma deve essere accompagnata da una verifica della disposizione applicabile.
Situazione
Criterio da seguire
Norma integralmente trasposta e abrogata
Richiamare il nuovo articolo per le fattispecie cui si applica
Disposizione trasposta parzialmente
Individuare il comma corrispondente e verificare la disciplina residua
Rinvio a norma regolamentare
Conservare il riferimento pertinente, se ancora applicabile
Adempimento relativo ad annualità precedenti
Controllare la disciplina temporalmente applicabile
Per esempio, l’art. 4 del D.L. 167/1990 costituisce la disposizione di provenienza dell’art. 58 del nuovo Testo Unico, relativo al monitoraggio fiscale.
Un parere su una violazione commessa in un periodo d’imposta precedente richiede però di ricostruire la disciplina applicabile alla fattispecie, senza sostituire indiscriminatamente il riferimento originario con la nuova numerazione.
La corretta concordanza richiede dunque di distinguere provenienza normativa, abrogazione della disposizione precedente ed effettiva continuità del contenuto legislativo.
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.