Il D.Lgs. 141/2026 riordina le disposizioni sugli adempimenti e sull’accertamento tributario, con efficacia generale dal 1° gennaio 2027. La tabella di raccordo consente di individuare i nuovi riferimenti normativi, distinguendo la ricollocazione delle disposizioni dalle eventuali modifiche sostanziali.
Il Testo unico delle disposizioni legislative in materia di adempimenti e accertamento, approvato con il D.Lgs. 5 agosto 2026, n. 141, raccoglie e coordina norme precedentemente distribuite tra diversi provvedimenti, tra cui il DPR 600/1973, il DPR 633/1972 e il D.Lgs. 218/1997.
Il riordino interessa i riferimenti utilizzati nell’attività di controllo, nelle verifiche fiscali e nelle procedure di accertamento con adesione. Il passaggio al nuovo testo richiede di verificare le disposizioni abrogate, quelle corrispondenti e le regole temporali applicabili, senza presumere che ogni nuova numerazione comporti una modifica della disciplina.
Le tabelle seguenti permettono di consultare le principali corrispondenze, mentre l’analisi evidenzia le questioni da considerare nel passaggio alla normativa riordinata.
Cosa comprende il nuovo Testo unico adempimenti e accertamento
Il Testo unico delle disposizioni legislative in materia di adempimenti e accertamento, approvato con il D.Lgs. 5 agosto 2026, n. 141, riordina in un unico corpo normativo le disposizioni relative agli obblighi fiscali dei contribuenti e all’attività di controllo dell’Amministrazione finanziaria. Il provvedimento si inserisce nell’attuazione della delega per la riforma fiscale prevista dalla Legge 9 agosto 2023, n. 111.
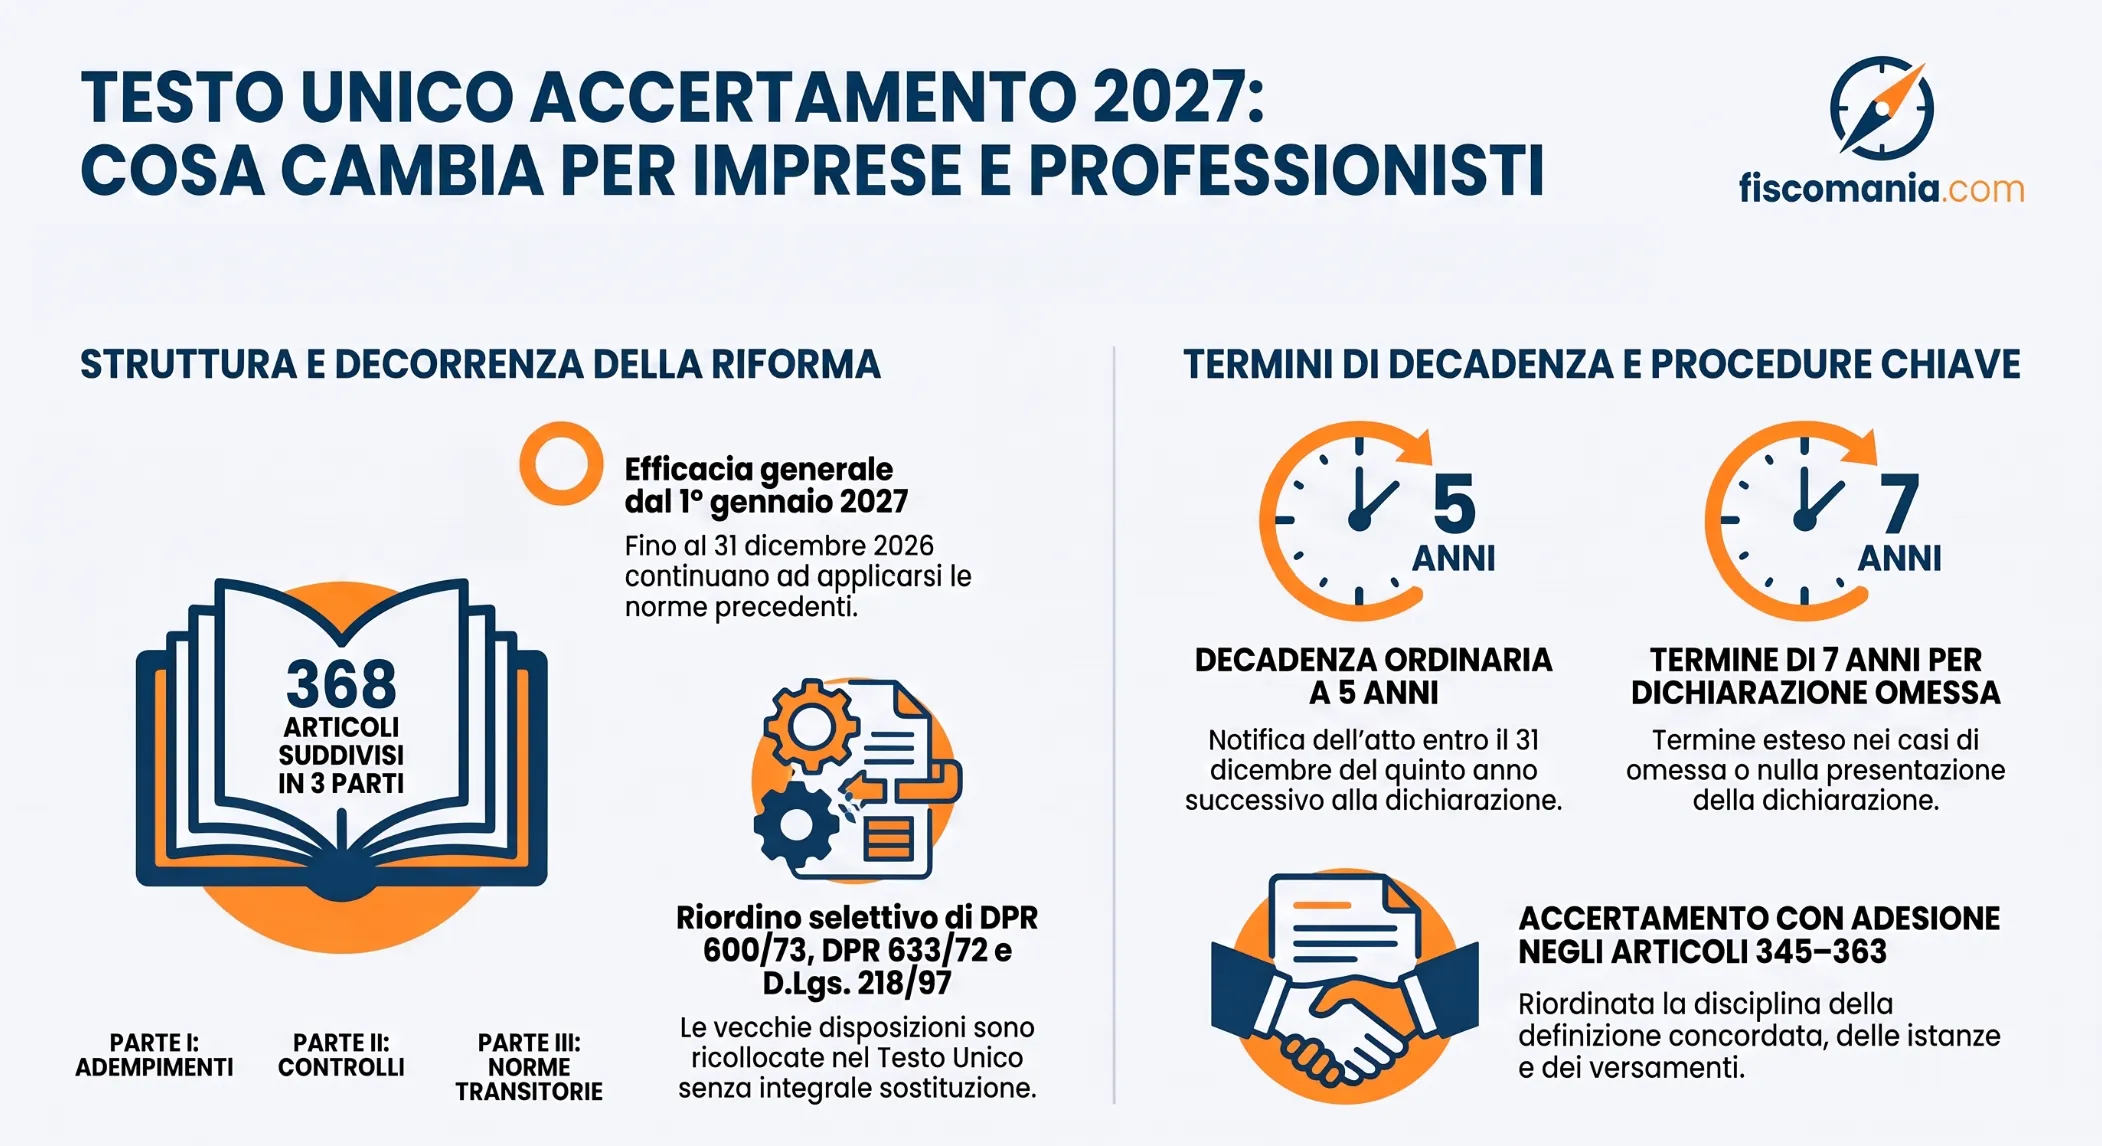
Il Testo unico è allegato al D.Lgs. 141/2026 e comprende 368 articoli, organizzati in tre parti:
Parte I – Adempimenti, comunicazioni e dichiarazioni: comprende le disposizioni relative agli obblighi tributari, all’anagrafe tributaria, alle comunicazioni e alla presentazione delle dichiarazioni.
Parte II – Collaborazione, controlli e accertamento: disciplina i rapporti tra contribuenti e Amministrazione finanziaria, i poteri istruttori, le attività di verifica, l’accertamento delle imposte e gli istituti di definizione.
Parte III – Disposizioni transitorie e finali: comprende le regole di coordinamento, le abrogazioni e le disposizioni relative al passaggio alla nuova disciplina.
Il riordino interessa norme precedentemente contenute in diversi provvedimenti, tra cui il DPR 600/1973, il DPR 633/1972 e il D.Lgs. 218/1997.
Le disposizioni relative all’IVA devono essere coordinate con il separato Testo unico IVA, approvato con il D.Lgs. 19 gennaio 2026, n. 10, dedicato principalmente alla disciplina dell’imposta.
La raccolta delle disposizioni in un unico testo facilita la consultazione della normativa, ma non comporta necessariamente una modifica dei presupposti o delle modalità dell’accertamento.
Quando si applica il D.Lgs. 141/2026 e quali norme sono abrogate
Le disposizioni del nuovo Testo unico in materia di adempimenti e accertamento si applicano dal 1° gennaio 2027, secondo quanto previsto dall’art. 368 dell’allegato al D.Lgs. 141/2026.
Occorre distinguere questa data dall’entrata in vigore del decreto legislativo che lo approva, avvenuta il 7 agosto 2026.
Decorrenza del nuovo Testo unico
L’art. 368 stabilisce la decorrenza generale delle disposizioni riordinate dal 1° gennaio 2027.
Fino al 31 dicembre 2026 continuano, pertanto, ad applicarsi le disposizioni precedenti, salvo le specifiche modifiche normative già efficaci.
La distinzione è necessaria perché il D.Lgs. 141/2026 contiene anche disposizioni di coordinamento e correttive relative ad altri Testi unici, la cui efficacia deve essere verificata autonomamente.
Abrogazioni e rinvii alla normativa precedente
L’art. 367 del Testo unico individua le disposizioni abrogate a decorrere dall’applicazione del nuovo testo.
L’elenco comprende norme contenute in diversi provvedimenti, tra cui il DPR 600/1973, il DPR 633/1972 e il D.Lgs. 218/1997.
Le abrogazioni sono selettive: non è quindi corretto affermare che tutti i precedenti provvedimenti siano integralmente sostituiti dal D.Lgs. 141/2026.
Per individuare la disposizione corrispondente occorre verificare quali articoli o commi siano stati abrogati, quali continuino ad applicarsi e dove siano state ricollocate le disposizioni riordinate.
Tabella di raccordo tra vecchie e nuove disposizioni sull’accertamento
Il D.Lgs. 141/2026 raccoglie disposizioni provenienti da fonti normative differenti. In alcuni casi la corrispondenza riguarda un singolo articolo; in altri, più disposizioni precedenti confluiscono in un unico articolo del nuovo Testo unico.
Le tabelle seguenti sono organizzate per materia e individuano i principali raccordi utili nell’attività professionale.
Le corrispondenze rappresentano un riferimento per la consultazione normativa e non attestano, da sole, l’identità sostanziale tra le disposizioni precedenti e quelle riordinate.
Poteri istruttori, accessi e verifiche
Le disposizioni sui poteri dell’Amministrazione finanziaria e sulle attività ispettive sono raccolte principalmente negli articoli 158–162 del D.Lgs. 141/2026.
La tabella individua i principali riferimenti relativi all’acquisizione di dati, alle richieste istruttorie, agli accessi e alle verifiche.
Materia
Normativa precedente
Nuova disposizione
Osservazioni
Analisi del rischio fiscale
Art. 2, commi 1-4, 7 e 9, D.Lgs. 13/2024
Art. 158, D.Lgs. 141/2026
Riordino delle disposizioni relative all’utilizzo delle informazioni per l’analisi del rischio.
Attribuzioni degli Uffici e poteri istruttori
Artt. 31, commi 1 e 2, e 32, DPR 600/1973; art. 51, DPR 633/1972
Art. 159, D.Lgs. 141/2026
Coordinamento delle attribuzioni e dei poteri utilizzabili nell’attività di controllo.
Raccordo delle disposizioni sugli accessi e sulle attività ispettive.
Acquisizione di dati e notizie
Art. 18, commi 4 e 5, Legge 413/1991
Art. 162, D.Lgs. 141/2026
Coordinamento delle disposizioni sull’acquisizione delle informazioni rilevanti per l’accertamento.
L’art. 159 costituisce il riferimento per le attribuzioni e i poteri istruttori dell’Agenzia delle Entrate. Tra questi rientrano le richieste di documentazione, gli inviti al contribuente e l’acquisizione di dati e notizie, comprese le informazioni di natura finanziaria secondo le condizioni previste dalla legge.
L’art. 161 riguarda invece le attività di accesso, ispezione e verifica, per le quali assumono rilievo le autorizzazioni richieste e le garanzie riconosciute al contribuente.
La riunione delle disposizioni in articoli comuni non comporta automaticamente un’estensione dei poteri istruttori. La legittimità dell’attività svolta deve essere valutata in relazione ai presupposti e alle condizioni previsti dalla disposizione applicabile.
Accertamento delle imposte sui redditi e dell’IVA
Le disposizioni sull’accertamento delle imposte sui redditi sono raccolte principalmente negli articoli 252–263 del D.Lgs. 141/2026. Quelle sull’accertamento IVA trovano collocazione in una specifica sezione comprendente gli articoli 281–291.
La prima parte della tabella riguarda le disposizioni precedentemente contenute nel DPR 600/1973.
Materia
Normativa precedente
Nuova disposizione
Osservazioni
Controllo delle dichiarazioni
Art. 37, DPR 600/1973
Art. 252, D.Lgs. 141/2026
Controllo delle dichiarazioni e individuazione dei contribuenti che ne hanno omesso la presentazione.
Rettifica delle dichiarazioni delle persone fisiche
Art. 38, DPR 600/1973
Art. 253, D.Lgs. 141/2026
Raccordo delle disposizioni sulla rettifica dei redditi dichiarati dalle persone fisiche.
Accertamento dei redditi determinati in base alle scritture contabili
Art. 39, DPR 600/1973
Art. 254, D.Lgs. 141/2026
Rettifica dei redditi sulla base delle risultanze contabili e degli elementi acquisiti.
Rettifica delle dichiarazioni dei soggetti diversi dalle persone fisiche
Art. 40, DPR 600/1973
Art. 256, D.Lgs. 141/2026
Accertamento dei redditi nei confronti dei soggetti diversi dalle persone fisiche.
Accertamento dei soggetti aderenti al consolidato nazionale
Art. 40-bis, DPR 600/1973
Art. 257, D.Lgs. 141/2026
Disposizioni relative all’accertamento nell’ambito del consolidato fiscale nazionale.
Accertamento d’ufficio
Art. 41, DPR 600/1973
Art. 258, D.Lgs. 141/2026
Accertamento nei casi di omessa presentazione della dichiarazione.
Accertamento parziale
Art. 41-bis, DPR 600/1973
Art. 259, D.Lgs. 141/2026
Rettifica sulla base di specifici elementi conosciuti dall’Amministrazione finanziaria.
Accertamento dei redditi dei fabbricati
Art. 41-ter, DPR 600/1973
Art. 261, D.Lgs. 141/2026
Disposizioni specifiche relative all’accertamento dei redditi immobiliari.
La tabella individua le principali corrispondenze relative all’attività di accertamento, senza riprodurre l’intero articolato.
Particolare rilevanza assume l’art. 254, che raccoglie la disciplina dell’accertamento dei redditi determinati in base alle scritture contabili, già contenuta nell’art. 39 del DPR 600/1973.
Per l’IVA, il riordino interessa anche disposizioni precedentemente contenute in leggi e decreti diversi dal DPR 633/1972.
Materia
Normativa precedente
Nuova disposizione
Osservazioni
Controllo degli obblighi di certificazione dei corrispettivi
Competenza per i controlli sugli obblighi di certificazione dei corrispettivi.
Controlli sulle lettere d’intento
Art. 1, commi 1079–1081, Legge 178/2020
Art. 282, D.Lgs. 141/2026
Disposizioni relative ai controlli sulle lettere d’intento illegittime.
Rettifica delle dichiarazioni IVA
Art. 54, DPR 633/1972
Art. 283, D.Lgs. 141/2026
Rettifica delle dichiarazioni ai fini IVA.
Accertamento per particolari regimi IVA
Art. 54-quinquies, DPR 633/1972
Art. 284, D.Lgs. 141/2026
Disposizioni specifiche di accertamento.
Accertamento induttivo IVA
Art. 55, DPR 633/1972
Art. 285, D.Lgs. 141/2026
Accertamento induttivo nei casi previsti dalla legge.
Pagamento dell’imposta accertata
Art. 60, DPR 633/1972
Art. 287, D.Lgs. 141/2026
Raccordo delle disposizioni sul pagamento dell’IVA accertata.
Solidarietà nel pagamento dell’IVA
Art. 60-bis, DPR 633/1972
Art. 288, D.Lgs. 141/2026
Responsabilità solidale nel pagamento dell’imposta.
Collaborazione degli uffici doganali
Art. 64, DPR 633/1972
Art. 289, D.Lgs. 141/2026
Collaborazione degli uffici dell’Agenzia delle Dogane e dei Monopoli.
Obblighi dell’Amministrazione finanziaria
Art. 65, DPR 633/1972; art. 55, DL 331/1993
Art. 290, D.Lgs. 141/2026
Coordinamento delle disposizioni sugli obblighi dell’Amministrazione finanziaria.
Pubblicazione degli elenchi dei contribuenti
Art. 66-bis, DPR 633/1972
Art. 291, D.Lgs. 141/2026
Pubblicazione degli elenchi dei contribuenti interessati dagli accertamenti IVA.
La disciplina della liquidazione automatizzata dell’IVA, già contenuta nell’art. 54-bis del DPR 633/1972, trova invece collocazione nell’art. 276 del D.Lgs. 141/2026.
Questa distinzione consente di separare le disposizioni sulla liquidazione delle dichiarazioni dalle norme relative all’accertamento in senso stretto.
Termini, requisiti degli atti e notificazioni
Il nuovo Testo unico coordina alcune disposizioni precedentemente separate in materia di termini per l’accertamento, contenuto degli avvisi e riscossione.
Un esempio significativo è l’art. 293 del D.Lgs. 141/2026, che riunisce le disposizioni sui termini di accertamento delle imposte sui redditi e dell’IVA, già contenute negli artt. 43 del DPR 600/1973 e 57 del DPR 633/1972.
Materia
Normativa precedente
Nuova disposizione
Osservazioni
Avviso di accertamento delle imposte sui redditi
Art. 42, DPR 600/1973
Art. 262, D.Lgs. 141/2026
Requisiti dell’avviso, sottoscrizione e motivazione della pretesa tributaria.
Notificazione e motivazione dell’accertamento IVA
Art. 56, DPR 633/1972
Art. 286, D.Lgs. 141/2026
Disposizioni relative alla notificazione e alla motivazione degli accertamenti IVA.
Termini di decadenza per imposte sui redditi e IVA
Art. 43, DPR 600/1973; art. 57, DPR 633/1972; altre disposizioni richiamate dal nuovo articolo
Art. 293, D.Lgs. 141/2026
Raccordo delle disposizioni sui termini di notificazione degli atti impositivi.
Concentrazione della riscossione nell’accertamento
Art. 29, DL 78/2010
Art. 295, D.Lgs. 141/2026
Efficacia esecutiva degli atti e intimazione al pagamento.
Termini di decadenza
L’art. 293 disciplina i termini per la notificazione degli accertamenti relativi alle imposte sui redditi e all’IVA.
In via ordinaria, il termine è stabilito al 31 dicembre del quinto anno successivo a quello di presentazione della dichiarazione. Nell’ipotesi di dichiarazione omessa o nulla, il termine ordinariamente previsto è quello del settimo anno successivo a quello in cui la dichiarazione avrebbe dovuto essere presentata.
La disposizione contiene inoltre previsioni particolari, tra cui quelle relative ai componenti negativi di reddito a efficacia pluriennale, che richiedono una specifica verifica.
Il calcolo del termine di decadenza deve pertanto considerare l’annualità interessata, la dichiarazione presentata o omessa e le eventuali disposizioni speciali applicabili.
Motivazione e contenuto degli avvisi
L’art. 262 del D.Lgs. 141/2026 raccoglie le disposizioni precedentemente contenute nell’art. 42 del DPR 600/1973.
Tra gli elementi rilevanti rientrano la sottoscrizione dell’atto, l’indicazione degli imponibili accertati, delle imposte liquidate e delle ragioni di fatto e di diritto che sostengono la pretesa tributaria.
Per l’IVA, il corrispondente riferimento in materia di notificazione e motivazione dell’accertamento è l’art. 286, che riordina le disposizioni dell’art. 56 del DPR 633/1972.
La verifica dei requisiti dell’atto deve essere distinta dall’esame della fondatezza della pretesa tributaria. Un accertamento può infatti presentare questioni attinenti sia alla legittimità procedimentale sia alla ricostruzione del presupposto imponibile.
L’art. 295 del D.Lgs. 141/2026 riordina la disciplina della concentrazione della riscossione nell’accertamento, già contenuta nell’art. 29 del DL 78/2010.
Questa disciplina deve essere distinta dai termini di decadenza del potere di accertamento, poiché riguarda gli effetti degli atti e l’intimazione al pagamento.
Accertamento con adesione: raccordo tra D.Lgs. 218/1997 e D.Lgs. 141/2026
La disciplina dell’accertamento con adesione è riordinata nel Capo VII della Parte II del D.Lgs. 141/2026, agli articoli 345–363.
Le disposizioni riguardano l’ambito applicativo dell’istituto, l’avvio del procedimento, l’atto di adesione, i versamenti, il perfezionamento della definizione e gli ulteriori aspetti procedimentali.
La tabella raccoglie le corrispondenze con il D.Lgs. 218/1997, evitando di riprodurre le regole operative già affrontate nelle guide dedicate.
Materia
Normativa precedente
Nuova disposizione
Osservazioni
Definizione degli accertamenti
Art. 1, D.Lgs. 218/1997
Art. 345, D.Lgs. 141/2026
Ambito generale dell’accertamento con adesione.
Definizione delle imposte sui redditi e dell’IVA
Art. 2, D.Lgs. 218/1997
Art. 346, D.Lgs. 141/2026
Effetti della definizione.
Definizione delle altre imposte indirette
Art. 3, D.Lgs. 218/1997
Art. 347, D.Lgs. 141/2026
Disposizioni relative alla definizione delle altre imposte indirette.
Competenza degli Uffici
Art. 4, D.Lgs. 218/1997
Art. 348, D.Lgs. 141/2026
Individuazione dell’Ufficio competente.
Avvio del procedimento
Art. 5, D.Lgs. 218/1997
Art. 349, D.Lgs. 141/2026
Iniziativa dell’Ufficio e invito alla definizione.
Adesione ai verbali di constatazione
Art. 5-quater, D.Lgs. 218/1997
Art. 350, D.Lgs. 141/2026
Adesione al contenuto del processo verbale di constatazione.
Presentazione dell’istanza e avvio del procedimento su iniziativa del contribuente.
Atto di accertamento con adesione
Art. 7, D.Lgs. 218/1997
Art. 352, D.Lgs. 141/2026
Forma e contenuto dell’atto di definizione.
Adempimenti successivi e versamenti
Art. 8, D.Lgs. 218/1997
Art. 353, D.Lgs. 141/2026
Versamento delle somme dovute e rateazione.
Perfezionamento della definizione
Art. 9, D.Lgs. 218/1997
Art. 354, D.Lgs. 141/2026
Condizioni per il perfezionamento dell’adesione.
Accertamento con adesione nel consolidato nazionale
Art. 9-bis, D.Lgs. 218/1997
Art. 355, D.Lgs. 141/2026
Disposizioni specifiche per il consolidato fiscale nazionale.
Competenza per altre imposte indirette
Art. 10, D.Lgs. 218/1997
Art. 356, D.Lgs. 141/2026
Individuazione dell’Ufficio competente.
Avvio del procedimento per altre imposte indirette
Art. 11, D.Lgs. 218/1997
Art. 357, D.Lgs. 141/2026
Iniziativa dell’Ufficio.
Istanza del contribuente per altre imposte indirette
Art. 12, D.Lgs. 218/1997
Art. 358, D.Lgs. 141/2026
Procedimento avviato su iniziativa del contribuente.
Definizione delle altre imposte indirette
Art. 13, D.Lgs. 218/1997
Art. 359, D.Lgs. 141/2026
Atto, adempimenti successivi e perfezionamento.
Disposizioni di coordinamento
Art. 15, comma 2, D.Lgs. 218/1997
Art. 360, D.Lgs. 141/2026
Coordinamento delle disposizioni procedurali.
Modalità di pagamento
Art. 15-bis, D.Lgs. 218/1997
Art. 361, D.Lgs. 141/2026
Modalità di versamento delle somme dovute.
Controlli sulla base delle copie delle dichiarazioni
Art. 16, D.Lgs. 218/1997
Art. 362, D.Lgs. 141/2026
Controlli delle difformità tra dichiarazioni presentate e copie acquisite.
Delegificazione
Art. 17, comma 3, D.Lgs. 218/1997
Art. 363, D.Lgs. 141/2026
Disposizioni sulla possibilità di interventi regolamentari.
Le corrispondenze permettono di individuare la nuova collocazione delle disposizioni, ma non sostituiscono la verifica delle condizioni previste per l’utilizzo dell’istituto.
Cosa cambia rispetto alla normativa precedente
Il D.Lgs. 141/2026 riordina numerose disposizioni tributarie precedentemente contenute in provvedimenti distinti. Il cambiamento del numero di articolo non comporta necessariamente una modifica della regola: occorre verificare se il nuovo testo riproduca la disposizione precedente, ne coordini il contenuto con altre norme oppure introduca modifiche sostanziali.
Un esempio di coordinamento è rappresentato dall’art. 293, che riunisce le disposizioni sui termini di accertamento delle imposte sui redditi e dell’IVA, precedentemente contenute negli artt. 43 del DPR 600/1973 e 57 del DPR 633/1972, insieme ad altre disposizioni legislative.
Accanto al riordino, il D.Lgs. 148/2026 ha introdotto interventi specifici in materia di accertamento. Tra questi assumono particolare rilevanza:
L’accertamento per antieconomicità: l’art. 252-bis disciplina il valore indiziario degli scostamenti tra corrispettivi e valori di mercato, secondo le condizioni previste dalla nuova normativa. Per i presupposti della rettifica e i limiti probatori si rinvia alla guida sull’accertamento fiscale per antieconomicità.
La presunzione di distribuzione degli utili extracontabili: l’art. 256-bis disciplina i presupposti per attribuire ai soci di società di capitali a ristretta base partecipativa utili non dichiarati dalla società. Le condizioni applicative e la prova contraria sono approfondite nell’articolo sugli utili extracontabili nelle SRL a ristretta base.
Queste disposizioni sono state introdotte nel nuovo Testo unico dal D.Lgs. 148/2026, che contiene anche norme direttamente efficaci nel 2026. La decorrenza delle singole previsioni deve quindi essere verificata distinguendo la disciplina autonoma introdotta dal decreto correttivo da quella destinata a operare nell’ambito del Testo unico dal 1° gennaio 2027.
Accertamenti relativi ad annualità precedenti al 2027: quale normativa si applica?
Il passaggio al nuovo Testo unico non comporta automaticamente l’applicazione retroattiva delle nuove norme ai periodi d’imposta precedenti.
Per individuare la disciplina applicabile occorre distinguere l’annualità oggetto del controllo, la natura sostanziale o procedimentale della disposizione e il momento in cui viene compiuto l’atto.
Gli artt. 367 e 368 del D.Lgs. 141/2026 disciplinano rispettivamente le abrogazioni e la decorrenza generale delle disposizioni riordinate. Queste previsioni devono essere coordinate con le eventuali norme transitorie e speciali applicabili.
Periodi d’imposta precedenti e accertamenti notificati dal 2027
Un accertamento notificato nel 2027 può riguardare redditi o operazioni IVA relativi ad annualità precedenti.
In questa situazione, il momento della notificazione non è sufficiente, da solo, a determinare quale versione della normativa debba trovare applicazione sotto ogni profilo.
Per le disposizioni sostanziali occorre considerare la disciplina relativa al periodo d’imposta oggetto del controllo. Per le norme procedimentali deve invece essere verificata la disciplina applicabile al momento dello svolgimento dell’attività, tenendo conto delle eventuali disposizioni transitorie e delle specifiche regole di efficacia temporale.
Lo stesso problema può presentarsi quando un controllo viene avviato nel 2026 e prosegue nel 2027. L’avvio del procedimento prima dell’applicazione del nuovo Testo unico non consente di concludere automaticamente che tutti gli atti successivi debbano continuare a richiamare le precedenti disposizioni.
Termini di decadenza e applicazione temporale
Una particolare attenzione deve essere riservata ai termini entro i quali l’Amministrazione finanziaria può notificare gli avvisi di accertamento.
L’art. 293 del D.Lgs. 141/2026 riordina le disposizioni precedentemente contenute negli artt. 43 del DPR 600/1973 e 57 del DPR 633/1972, insieme ad altre previsioni legislative.
La corretta individuazione del termine applicabile richiede di considerare il periodo d’imposta, la dichiarazione presentata o omessa e le eventuali disposizioni speciali che incidono sulla decadenza.
La semplice applicazione del nuovo Testo unico dal 1° gennaio 2027 non determina, di per sé, la riapertura di termini di accertamento già scaduti.
Per i procedimenti che interessano annualità precedenti occorre quindi verificare sia la corrispondenza tra vecchi e nuovi riferimenti sia la normativa temporalmente applicabile.
Come utilizzare TrovaTU per individuare i nuovi riferimenti normativi
Il Dipartimento delle Finanze mette a disposizione TrovaTU, uno strumento di consultazione delle corrispondenze tra le disposizioni della normativa tributaria precedente e quelle confluite nei nuovi Testi unici.
Il servizio è particolarmente utile quando si conosce il riferimento di una norma precedente e occorre individuarne la nuova collocazione.
La corrispondenza individuata deve comunque essere verificata nel testo legislativo applicabile, soprattutto quando il raccordo interessa soltanto alcuni commi oppure quando più disposizioni sono state coordinate in un unico articolo.
Per questo, oltre alla consultazione di TrovaTU, è opportuno verificare le versioni normative disponibili su Normattiva, tenendo conto delle modifiche successive e delle rispettive decorrenze.
Considerazioni professionali sull’applicazione del nuovo Testo unico
Il riordino della normativa tributaria rende più agevole individuare le disposizioni applicabili, ma non elimina le difficoltà che caratterizzano gli accertamenti fiscali.
Nella mia esperienza professionale, la complessità maggiore non riguarda sempre l’interpretazione della singola disposizione, quanto piuttosto la ricostruzione dei fatti e la disponibilità di elementi documentali sufficienti a sostenere la posizione del contribuente.
Una contestazione può riguardare operazioni effettuate diversi anni prima, quando le ragioni economiche di determinate scelte non sono più facilmente ricostruibili. In queste situazioni, anche una posizione fiscalmente sostenibile può risultare difficile da difendere se mancano documenti, corrispondenza commerciale o altri elementi formatisi al momento delle operazioni.
Il nuovo Testo unico richiede un ulteriore livello di attenzione nella ricostruzione dei riferimenti normativi, soprattutto per i procedimenti che attraversano il passaggio al 2027.
Per imprese e contribuenti esposti a rischi fiscali significativi, una valutazione preventiva può essere utile non soltanto per verificare la disciplina applicabile, ma anche per individuare tempestivamente quali circostanze devono essere documentate. Una volta avviato il controllo, ricostruire a posteriori tali elementi può diventare molto più complesso.
Hai ricevuto un accertamento o una contestazione fiscale?
La valutazione di un atto richiede di verificare la normativa applicabile, i termini del procedimento, i presupposti della contestazione e la documentazione disponibile. Possiamo aiutarti a inquadrare la situazione e individuare i possibili passi successivi, anche in collaborazione con professionisti legali tributari quando necessario.
Un accertamento relativo al 2024 può richiamare il nuovo Testo unico?
Sì, il nuovo Testo unico può assumere rilevanza anche per un accertamento relativo a un’annualità precedente al 2027. Occorre però distinguere le disposizioni sostanziali da quelle procedimentali e verificare la disciplina temporale applicabile al singolo atto, tenendo conto delle eventuali disposizioni transitorie.
Il DPR 600/1973 viene completamente abrogato dal 2027?
No. Il riordino prevede abrogazioni specifiche individuate dall’art. 367 del D.Lgs. 141/2026. Non è quindi corretto considerare automaticamente abrogato l’intero DPR 600/1973: per ciascuna disposizione occorre verificare se sia stata abrogata, mantenuta o coordinata con il nuovo Testo unico.
La tabella di raccordo è sufficiente per individuare la norma applicabile?
No. La tabella consente di individuare le corrispondenze tra vecchi e nuovi articoli, ma non risolve da sola le questioni interpretative e temporali. Occorre verificare il contenuto della disposizione, la sua efficacia, le eventuali modifiche successive e le circostanze del caso concreto.
Fonti e riferimenti
Legge 9 agosto 2023, n. 111, art. 21, comma 1, recante i principi e criteri direttivi per il riordino del sistema tributario mediante la redazione dei Testi unici.
D.Lgs. 5 agosto 2026, n. 141, Testo unico delle disposizioni legislative in materia di adempimenti e accertamento. In particolare, Parte II, artt. 158–162, 252–263, 276, 281–295 e 345–363; Parte III, artt. 367 e 368.
D.Lgs. 7 agosto 2026, n. 148, disposizioni integrative e correttive in materia tributaria, con particolare riferimento agli interventi sull’accertamento per antieconomicità, sulle società a ristretta base partecipativa e sui termini di accertamento.
DPR 29 settembre 1973, n. 600, disposizioni comuni in materia di accertamento delle imposte sui redditi, con riferimento agli articoli richiamati nelle tabelle.
DPR 26 ottobre 1972, n. 633, istituzione e disciplina dell’IVA, con riferimento alle disposizioni sui poteri istruttori, sulla liquidazione e sull’accertamento.
D.Lgs. 19 giugno 1997, n. 218, disciplina dell’accertamento con adesione, artt. 1–17, per il raccordo con gli artt. 345–363 del D.Lgs. 141/2026.
DL 31 maggio 2010, n. 78, convertito dalla Legge 30 luglio 2010, n. 122, art. 29, relativo alla concentrazione della riscossione nell’accertamento.
D.Lgs. 19 gennaio 2026, n. 10, Testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto, per il coordinamento con le norme sull’accertamento IVA.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.