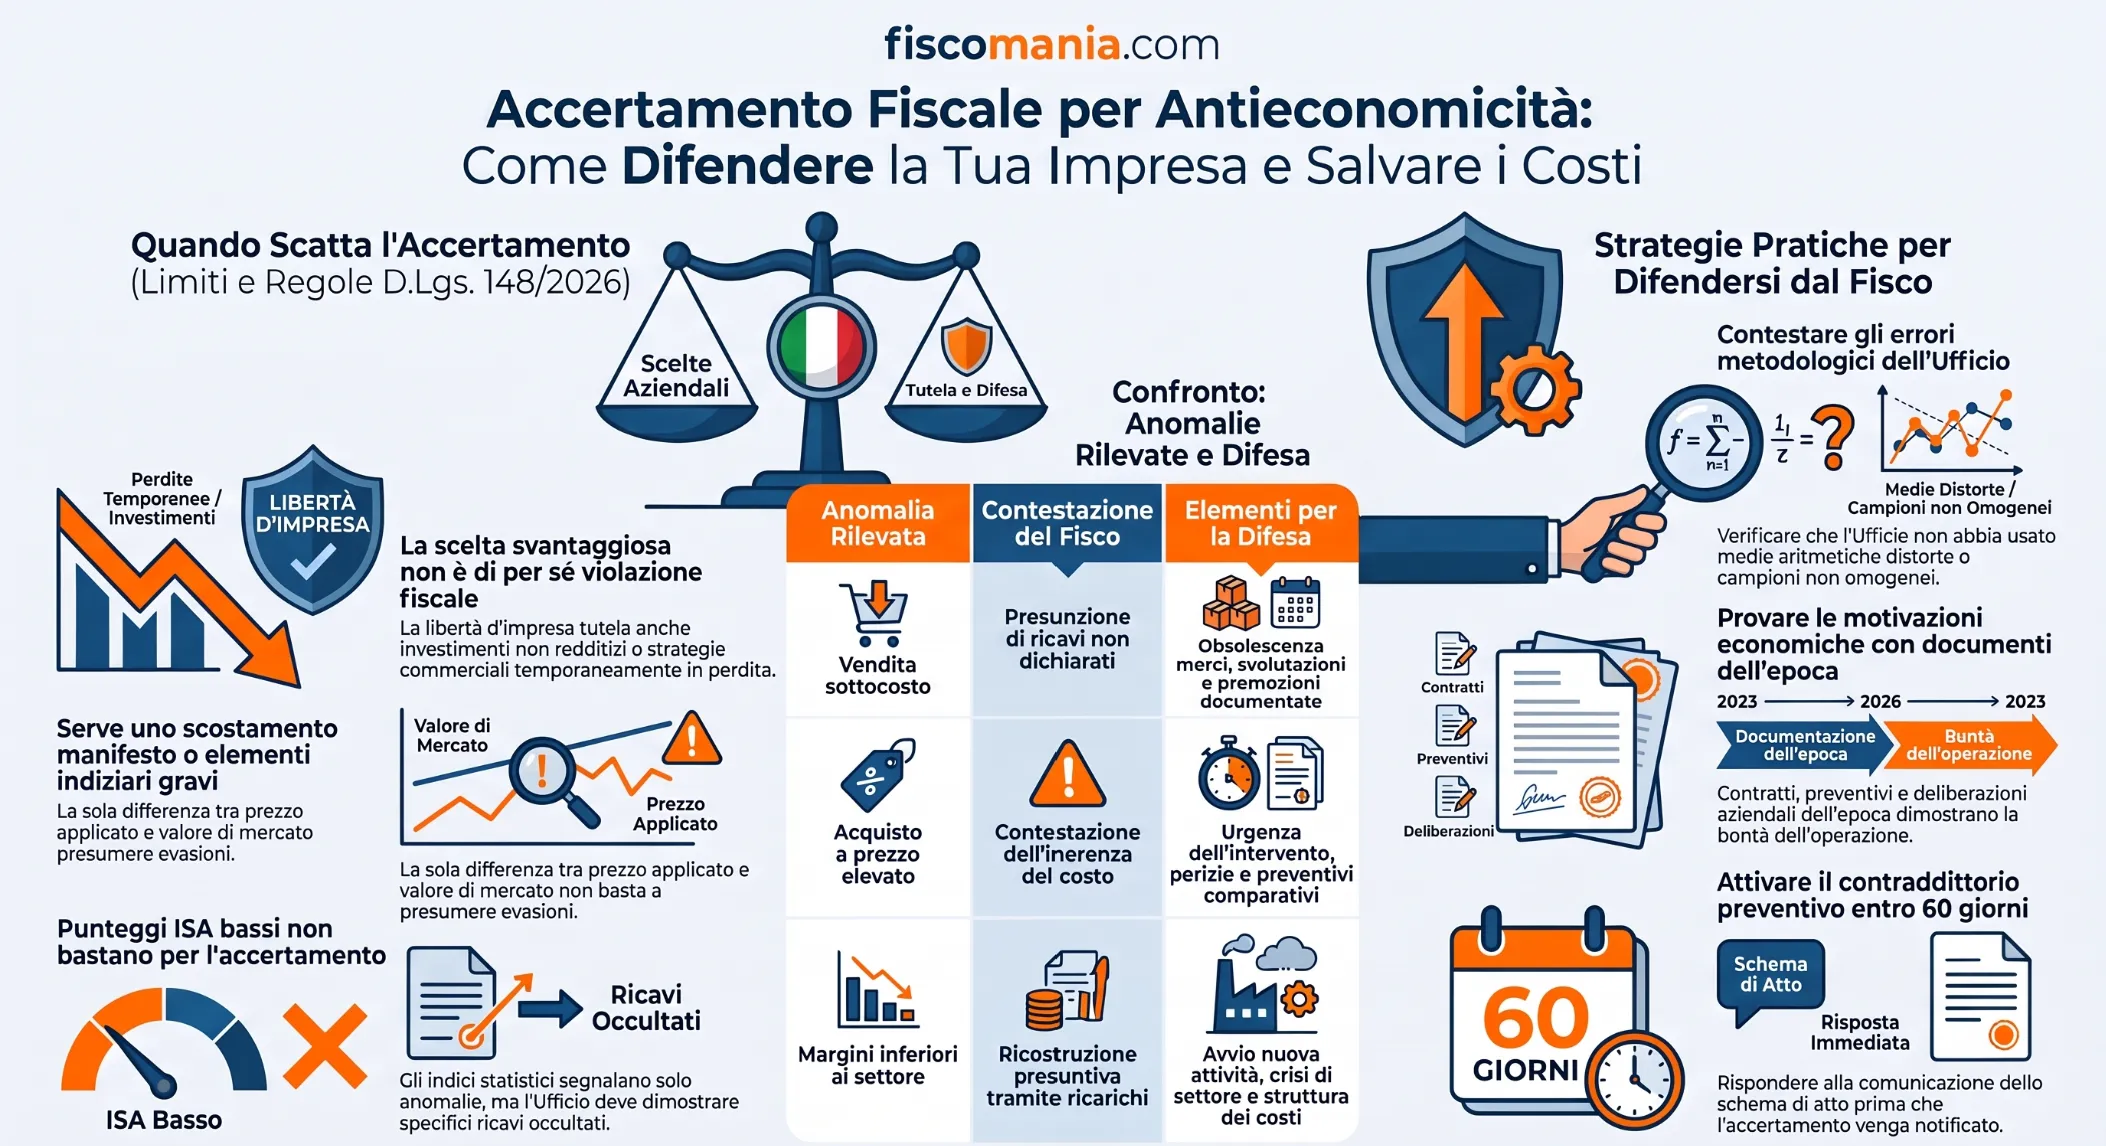
Una scelta imprenditoriale poco conveniente non giustifica automaticamente un accertamento fiscale. Il D.Lgs. 148/2026 disciplina il valore indiziario degli scostamenti dai prezzi di mercato, distinguendo le anomalie ordinarie dalle difformità manifeste e rilevanti.
Vendere beni sottocosto, sostenere spese superiori alla media di settore o realizzare margini di profitto particolarmente ridotti può attirare l’attenzione dell’Agenzia delle Entrate. Il problema nasce quando queste circostanze vengono utilizzate per presumere ricavi non dichiarati o contestare la deducibilità di costi aziendali.
L’accertamento per antieconomicità richiede di valutare il significato fiscale dell’anomalia, gli elementi sui quali si fonda la rettifica e le ragioni commerciali che possono giustificare l’operazione. La disciplina introdotta nel 2026 rende particolarmente importante distinguere il semplice scostamento dai prezzi di mercato dalle situazioni che possono assumere rilevanza probatoria.
Quando l’antieconomicità può giustificare un accertamento fiscale
L’antieconomicità delle scelte imprenditoriali può assumere rilevanza nell’accertamento tributario quando un’operazione presenta anomalie tali da far presumere l’esistenza di ricavi non dichiarati o da mettere in discussione l’inerenza dei costi dedotti. Una decisione aziendale economicamente svantaggiosa non costituisce, tuttavia, di per sé, una violazione fiscale.
L’anomalia economica come elemento presuntivo
L’Amministrazione finanziaria può attribuire rilievo a comportamenti apparentemente contrari ai normali criteri di convenienza economica, come la vendita sistematica di beni con margini negativi, l’applicazione di corrispettivi particolarmente bassi o il sostenimento di costi sproporzionati rispetto alle prestazioni ricevute.
Il problema non è la scarsa redditività dell’operazione, ma la possibilità che tale circostanza riveli un’inesatta rappresentazione dei fatti fiscalmente rilevanti.
Nell’ambito dell’accertamento analitico-induttivo, disciplinato dall’art. 39, comma 1, lett. d), del D.P.R. 600/1973, le anomalie economiche possono concorrere alla ricostruzione presuntiva del reddito, nel rispetto dei requisiti probatori previsti dalla legge.
La Corte di Cassazione, con l’ordinanza n. 12807 del 13 maggio 2025, ha ribadito la rilevanza dei comportamenti manifestamente e inspiegabilmente antieconomici, richiamando la possibilità di richiedere al contribuente una spiegazione delle anomalie adeguatamente dimostrate dall’Ufficio.
Non ogni scostamento, pertanto, può essere considerato sufficiente. Occorre valutare la consistenza dell’anomalia e gli elementi che ne sostengono la rilevanza fiscale, tenendo conto anche dei limiti successivamente introdotti dal D.Lgs. 148/2026.
I limiti del sindacato sulle scelte imprenditoriali
L’Agenzia delle Entrate non può sostituirsi all’imprenditore nella valutazione dell’opportunità delle decisioni aziendali. La libertà di iniziativa economica comprende anche la possibilità di effettuare investimenti non redditizi, accettare condizioni commerciali sfavorevoli o adottare strategie che non producono i risultati attesi.
È quindi necessario distinguere l’insuccesso economico di un’operazione dalla sua eventuale inattendibilità fiscale.
Una società potrebbe, ad esempio, decidere di vendere determinati prodotti a prezzi inferiori al costo di acquisto per liberare il magazzino da merci obsolete. Il risultato negativo dell’operazione, considerato isolatamente, non dimostra che il corrispettivo effettivamente percepito sia superiore a quello dichiarato.
La valutazione cambia quando emergono circostanze oggettive che rendono l’operazione manifestamente anomala e ne mettono in dubbio la rappresentazione fiscale.
La Cassazione, con la sentenza n. 10420 del 19 aprile 2023, ha riconosciuto rilevanza indiziaria allo scostamento macroscopico tra un canone praticato nell’ambito di un gruppo societario e i valori di mercato, distinguendo tale valutazione dalla semplice applicazione automatica del valore normale.
Il confine tra legittima scelta imprenditoriale e anomalia fiscalmente rilevante dipende, dunque, dalla natura della contestazione e dalla solidità degli elementi probatori. Su questo equilibrio interviene espressamente l’art. 24 del D.Lgs. 148/2026, che disciplina le condizioni alle quali lo scostamento dai prezzi di mercato può assumere valore indiziario ai fini delle imposte sui redditi e dell’IRAP.
Le nuove regole del D.Lgs. 148/2026
Il D.Lgs. 7 agosto 2026, n. 148, ha introdotto una disposizione specifica sui limiti dell’accertamento per antieconomicità, dando attuazione ai principi della riforma fiscale contenuti nell’art. 17, comma 1, lett. h), n. 3, della Legge n. 111/2023. La novità riguarda il valore probatorio degli scostamenti tra i corrispettivi delle operazioni e i prezzi di mercato, senza escludere la possibilità per l’Amministrazione finanziaria di contestare comportamenti economicamente anomali.
Scostamento dai valori di mercato e ulteriori elementi indiziari
L’art. 24, comma 1, del D.Lgs. 148/2026 stabilisce che, ai fini delle imposte sui redditi e dell’IRAP, la differenza tra il corrispettivo pattuito e il valore di mercato del bene o servizio scambiato può costituire un indizio di maggiori componenti positivi o di carenza di inerenza di componenti negativi soltanto in presenza di determinate condizioni.
La prima ipotesi richiede ulteriori elementi indiziari che, valutati anche insieme allo scostamento, siano gravi, precisi e concordanti. Non è quindi sufficiente rilevare che un’impresa abbia applicato un prezzo inferiore o superiore a quello normalmente praticato sul mercato.
Occorre individuare ulteriori circostanze che rendano attendibile la ricostruzione fiscale. Una differenza di prezzo, ad esempio, potrebbe assumere maggiore significato se accompagnata da incongruenze documentali o da elementi oggettivi che mettano in dubbio l’effettivo corrispettivo dell’operazione.
La disposizione non introduce un obbligo generalizzato di vendere beni o acquistare servizi al valore normale, ma disciplina le condizioni alle quali la difformità può essere utilizzata come elemento presuntivo.
Quando la difformità è manifesta e rilevante
La seconda ipotesi prevista dalla norma riguarda gli scostamenti manifesti e rilevanti, ai quali può essere riconosciuta autonoma rilevanza indiziaria anche in assenza di ulteriori elementi qualificati.
Questa previsione impedisce di concludere che qualsiasi accertamento fondato esclusivamente sull’antieconomicità sia illegittimo.
La distinzione fondamentale è tra una normale differenza di prezzo, compatibile con le dinamiche commerciali, e una divergenza di entità tale da risultare evidente e particolarmente significativa.
Il legislatore non ha introdotto una soglia percentuale oltre la quale lo scostamento diventa automaticamente manifesto e rilevante. La valutazione deve pertanto considerare le caratteristiche dell’operazione e l’attendibilità dei parametri di confronto.
Rimane inoltre necessario distinguere il valore indiziario dell’anomalia dalla dimostrazione della specifica pretesa tributaria: anche una difformità macroscopica deve essere collegata al maggior ricavo o alla carenza di inerenza effettivamente contestati.
Entrata in vigore e applicazione agli accertamenti
Il D.Lgs. 148/2026 è stato pubblicato nella Gazzetta Ufficiale dell’11 agosto 2026 ed è entrato in vigore il 12 agosto 2026.
L’art. 24 contiene due disposizioni coordinate. Il comma 1 introduce direttamente la regola sull’accertamento per antieconomicità, mentre il comma 2 ne riproduce il contenuto nel nuovo art. 252-bis del Testo unico in materia di adempimenti e accertamento, approvato con il D.Lgs. 5 agosto 2026, n. 141, la cui disciplina è destinata ad avere effetto dal 1° gennaio 2027.
È quindi necessario distinguere l’entrata in vigore della disposizione autonoma del 2026 dalla successiva operatività del Testo unico.
Resta distinta la questione dell’applicazione della disposizione agli accertamenti riguardanti periodi d’imposta anteriori alla sua entrata in vigore. In assenza di una previsione espressa che ne disciplini gli effetti sui periodi precedenti, occorre valutare la natura della norma e la disciplina applicabile al singolo procedimento. Non è quindi possibile desumere dalla sola data del 12 agosto 2026 un’applicazione retroattiva generalizzata.
Come l’Agenzia delle Entrate può ricostruire il reddito
L’Agenzia delle Entrate può utilizzare anomalie nei prezzi, nei margini commerciali o nella redditività per ricostruire componenti reddituali non correttamente dichiarati. La legittimità della rettifica dipende, tuttavia, dal metodo di accertamento adottato e dall’attendibilità degli elementi sui quali si fonda la presunzione.
Accertamento analitico-induttivo e presunzioni
L’art. 39, comma 1, lett. d), del D.P.R. 600/1973 consente all’Amministrazione finanziaria di rettificare il reddito d’impresa anche mediante presunzioni semplici, purché gravi, precise e concordanti.
Nell’accertamento analitico-induttivo, la contabilità può essere formalmente regolare e complessivamente attendibile, ma presentare specifiche anomalie che giustificano una ricostruzione presuntiva di ricavi o altri componenti reddituali.
È una metodologia distinta dall’accertamento induttivo extracontabile, che presuppone le condizioni previste dall’art. 39, comma 2, del D.P.R. 600/1973 e permette di prescindere, in tutto o in parte, dalle risultanze contabili.
La disciplina generale dell’accertamento analitico del reddito costituisce il riferimento per comprendere le diverse modalità di rettifica. Nell’accertamento fondato sull’antieconomicità, il problema specifico è stabilire se l’anomalia osservata possieda i requisiti necessari per sostenere la pretesa tributaria, tenendo conto anche delle condizioni introdotte dal D.Lgs. 148/2026.
Prezzi di mercato, medie di settore e percentuali di ricarico
Una delle tecniche utilizzate nella ricostruzione dei ricavi consiste nel confrontare le percentuali di ricarico applicate dall’impresa con quelle desunte da operazioni comparabili o da dati di settore.
Il confronto deve però essere attendibile. Una media statistica non costituisce automaticamente la prova che l’impresa abbia conseguito ricavi superiori a quelli dichiarati.
Quando i prodotti commercializzati presentano caratteristiche, valori e margini significativamente differenti, la determinazione di un unico ricarico mediante media aritmetica può produrre risultati inattendibili.
La scelta tra media semplice e ponderata deve tenere conto della composizione delle vendite e delle caratteristiche dell’attività verificata. La Cassazione, con l’ordinanza n. 8923/2018, ha precisato che entrambi i metodi possono essere legittimi, ma la media aritmetica non risulta appropriata quando le differenze tra i prodotti e il peso delle relative vendite rendono il confronto distorto.
La ricostruzione deve inoltre rendere comprensibili i criteri di selezione dei dati, le modalità di calcolo e le ragioni della loro applicabilità alla specifica attività verificata. Diversamente, il contribuente potrebbe trovarsi nell’impossibilità di contestare efficacemente la rappresentatività dei parametri utilizzati.
Il ruolo degli ISA
Gli Indici sintetici di affidabilità fiscale (ISA) costituiscono strumenti di valutazione statistico-economica dell’affidabilità dichiarativa del contribuente.
Un punteggio basso può segnalare anomalie meritevoli di approfondimento, ma non dimostra, isolatamente, l’esistenza di ricavi occultati.
Occorre distinguere l’utilizzo degli ISA per orientare l’attività di controllo dal loro impiego come elemento probatorio nell’accertamento.
Un risultato di scarsa affidabilità può rappresentare un segnale di una situazione da approfondire, ma l’eventuale ricostruzione del reddito richiede una valutazione degli elementi specifici raccolti dall’Ufficio e delle caratteristiche dell’attività economica che possono spiegare gli scostamenti.
Non è quindi corretto attribuire automaticamente al punteggio statistico il valore di prova di un maggior reddito.
Vendite sottocosto, acquisti elevati e margini anomali: esempi pratici
L’antieconomicità può manifestarsi attraverso operazioni commerciali realizzate a condizioni apparentemente svantaggiose oppure mediante risultati aziendali significativamente diversi da quelli ordinariamente riscontrabili nel settore. La valutazione fiscale deve distinguere le anomalie che possono nascondere componenti reddituali non dichiarati dalle scelte giustificate da ragioni economiche documentabili.
Vendite in perdita e strategie commerciali
La vendita di beni a un prezzo inferiore al costo di acquisto non dimostra automaticamente l’esistenza di ricavi occultati. Un’impresa può accettare margini negativi per smaltire giacenze obsolete, acquisire nuovi clienti, fronteggiare difficoltà finanziarie o ridurre i costi di magazzino.
Si consideri una società commerciale che abbia acquistato 500 prodotti a 80 euro ciascuno e decida successivamente di venderli a 60 euro, a seguito dell’introduzione sul mercato di un modello tecnologicamente più avanzato. La perdita commerciale di 10.000 euro, ipotizzando che tutti i prodotti siano venduti, può trovare una spiegazione nella riduzione del valore delle rimanenze e nella necessità di liberare risorse finanziarie.
In un caso simile, listini aggiornati, comunicazioni dei fornitori, dati sull’obsolescenza e documentazione delle campagne promozionali possono contribuire a dimostrare le ragioni dell’operazione.
Diversamente, una sistematica applicazione di prezzi macroscopicamente inferiori a quelli di mercato, priva di spiegazioni coerenti e accompagnata da ulteriori anomalie, può assumere rilevanza nell’accertamento.
Acquisti costosi e prestazioni apparentemente incongrue
Anche il sostenimento di un costo superiore ai valori normalmente praticati sul mercato può attirare l’attenzione dell’Amministrazione finanziaria. La maggiore onerosità non comporta, tuttavia, automaticamente la carenza di inerenza della spesa.
Si pensi a un’impresa che affidi a un fornitore specializzato un intervento tecnico urgente, accettando un corrispettivo significativamente superiore alle tariffe ordinarie per evitare l’interruzione della produzione.
La valutazione non può limitarsi al confronto nominale tra prezzi. Occorre considerare le caratteristiche delle prestazioni, l’urgenza dell’intervento, le condizioni contrattuali e gli eventuali servizi aggiuntivi.
La documentazione relativa alla necessità dell’intervento, ai preventivi ricevuti e alle attività effettivamente svolte può essere rilevante per spiegare la scelta economica. Rimane distinta la verifica dell’effettività della prestazione e della sua riferibilità all’attività d’impresa.
Margini ridotti e redditività aziendale
Una redditività inferiore alla media del settore non costituisce necessariamente un indice di evasione fiscale. I margini possono risentire della struttura dei costi, della composizione delle vendite, degli investimenti effettuati e della fase attraversata dall’impresa.
Una società che avvii una nuova linea produttiva potrebbe, ad esempio, sostenere maggiori costi organizzativi e registrare margini temporaneamente inferiori rispetto ai concorrenti già consolidati.
In presenza di una contestazione fondata sulla scarsa redditività, assumono rilievo i dati economici dell’impresa, la loro evoluzione nel tempo e la comparabilità con i parametri utilizzati dall’Ufficio.
La seguente tabella distingue alcune anomalie ricorrenti, le possibili contestazioni e gli elementi utili per valutarle.
Anomalia riscontrata
Possibile contestazione fiscale
Elementi utili alla valutazione
Vendita sottocosto
Presunzione di corrispettivi effettivi superiori a quelli dichiarati
Obsolescenza delle merci, andamento dei prezzi, promozioni e documentazione delle vendite
Acquisto a prezzo elevato
Contestazione dell’inerenza del costo sulla base della manifesta incongruità
Caratteristiche della prestazione, urgenza, preventivi, condizioni contrattuali ed effettiva esecuzione
Margini inferiori alla media di settore
Ricostruzione presuntiva di maggiori ricavi mediante ricarichi o indicatori economici
Composizione delle vendite, struttura dei costi, dati storici e comparabilità del campione statistico
Redditività negativa o fortemente ridotta
Contestazione dell’attendibilità dei risultati dichiarati, in presenza di elementi fiscalmente rilevanti
Investimenti, fase di avvio, crisi del mercato, piani aziendali e andamento economico pluriennale
Antieconomicità nelle operazioni infragruppo e internazionali
Le operazioni tra società appartenenti allo stesso gruppo possono essere oggetto di contestazioni fiscali quando i corrispettivi applicati risultano significativamente diversi dalle condizioni di mercato. Occorre tuttavia distinguere l’accertamento fondato sull’antieconomicità dalla disciplina del transfer pricing, poiché i due strumenti hanno presupposti e finalità differenti.
Operazioni tra società italiane e transfer pricing internazionale
Nelle transazioni tra imprese associate residenti in Stati diversi, l’art. 110, comma 7, del TUIR disciplina i prezzi di trasferimento secondo il principio di libera concorrenza (arm’s length principle), facendo riferimento alle condizioni che sarebbero state concordate tra soggetti indipendenti in circostanze comparabili.
La disciplina non si applica automaticamente alle operazioni tra società entrambe residenti in Italia, come chiarito dall’art. 5, comma 2, del D.Lgs. 147/2015. Questo non esclude, tuttavia, la possibilità di contestare operazioni infragruppo domestiche quando emergano anomalie fiscalmente rilevanti.
La Cassazione, con la sentenza n. 10420/2023, ha riconosciuto che uno scostamento macroscopico dai valori di mercato, relativo a un canone praticato tra società italiane dello stesso gruppo, può assumere rilevanza indiziaria nell’accertamento analitico-induttivo.
La pronuncia, anteriore al D.Lgs. 148/2026, deve essere letta alla luce della successiva disciplina sul valore probatorio degli scostamenti. Il punto essenziale è che la mancata applicazione del transfer pricing interno non rende automaticamente insindacabili i corrispettivi infragruppo.
Servizi infragruppo, corrispettivi e documentazione
Una questione ricorrente riguarda i costi sostenuti da una società italiana per servizi amministrativi, gestionali o di consulenza forniti da una società del gruppo estera.
In queste situazioni occorre distinguere l’effettività e l’utilità delle prestazioni, la loro riferibilità all’attività d’impresa e la congruità dei corrispettivi secondo le disposizioni applicabili. Un costo apparentemente elevato non può essere valutato senza considerare le caratteristiche dei servizi ricevuti e le condizioni economiche dell’operazione.
La Cassazione, con l’ordinanza n. 13136/2026, ha affrontato una fattispecie differente ma significativa: una controllata italiana aveva prestato garanzie a favore della capogruppo statunitense senza ricevere un corrispettivo diretto. La Corte ha valorizzato le ragioni economiche dell’operazione, legate alla continuità aziendale e ai benefici indiretti per il gruppo, escludendo nella specifica fattispecie la rettifica fondata sulla disciplina dei prezzi di trasferimento.
La pronuncia non introduce un’esenzione generale per le operazioni infragruppo gratuite, ma evidenzia l’importanza di considerare anche i vantaggi economici indiretti e l’interesse commerciale complessivo.
Per le prestazioni di servizi, assumono quindi particolare rilievo contratti, evidenze delle attività svolte, criteri di determinazione dei corrispettivi e documentazione dei benefici ricevuti. Questi aspetti sono approfonditi nelle guide dedicate ai contratti per servizi infragruppo e alla verifica fiscale sul transfer pricing.
Come difendersi da un accertamento per antieconomicità
La difesa da un accertamento fondato sull’antieconomicità richiede di esaminare gli elementi utilizzati dall’Agenzia delle Entrate e di documentare le ragioni delle scelte aziendali contestate. Non è sufficiente affermare che l’imprenditore è libero di assumere decisioni economicamente svantaggiose: occorre verificare se l’anomalia possieda effettiva rilevanza probatoria e se la ricostruzione dell’Ufficio sia attendibile.
L’onere della prova dell’Amministrazione e del contribuente
L’art. 7, comma 5-bis, del D.Lgs. 546/1992 stabilisce che l’Amministrazione finanziaria deve provare in giudizio le violazioni contestate. Il giudice deve annullare l’atto impositivo quando gli elementi disponibili siano insufficienti, contraddittori o inidonei a dimostrare le ragioni della pretesa tributaria.
La disposizione deve essere coordinata con le regole sostanziali sulle presunzioni e sulla deducibilità dei costi. Come chiarito dalla Cassazione n. 31878/2022, il comma 5-bis non introduce un generale rovesciamento dell’onere probatorio né impedisce all’Amministrazione di utilizzare presunzioni legittimamente fondate.
Nelle contestazioni per antieconomicità occorre quindi distinguere due passaggi: l’Ufficio deve sostenere la rilevanza fiscale dell’anomalia, mentre il contribuente è chiamato a dimostrare i fatti che giustificano l’operazione e, quando oggetto di contestazione, i requisiti per la deduzione del costo.
Occorre inoltre distinguere la prova delle ragioni economiche dell’operazione dalla dimostrazione dei requisiti fiscali del componente reddituale. La documentazione commerciale può spiegare perché un’impresa abbia accettato condizioni apparentemente svantaggiose, ma non sostituisce la prova dell’effettività della prestazione, della riferibilità del costo all’attività esercitata e degli ulteriori requisiti di deducibilità eventualmente contestati.
La sola affermazione che un prezzo sia eccessivo o un margine troppo basso non sostituisce la dimostrazione dei presupposti della rettifica.
Come contestare gli elementi utilizzati dall’Ufficio
La prima attività difensiva consiste nell’esaminare la ricostruzione effettuata dall’Amministrazione finanziaria, individuando eventuali criticità nei dati e nei criteri di confronto.
Se l’accertamento utilizza prezzi medi o percentuali di ricarico, è necessario valutare l’omogeneità dei beni e delle prestazioni confrontati, la rappresentatività del campione, il periodo di riferimento e l’eventuale presenza di condizioni commerciali differenti.
Un parametro astrattamente corretto può risultare inadeguato quando viene applicato a un’impresa con caratteristiche diverse da quelle considerate nella ricostruzione.
Occorre inoltre verificare se l’Ufficio abbia individuato ulteriori elementi indiziari qualificati oppure abbia motivato il carattere manifesto e rilevante dello scostamento, secondo le condizioni previste dall’art. 24 del D.Lgs. 148/2026.
La contestazione non dovrebbe limitarsi a negare i risultati dell’accertamento, ma individuare gli errori metodologici e spiegare perché incidono sull’attendibilità della pretesa fiscale.
Quali documenti possono giustificare le scelte aziendali
La difesa risulta più solida quando le ragioni commerciali dell’operazione sono supportate da documentazione formatasi durante l’ordinaria attività aziendale.
A seconda della contestazione possono assumere rilievo contratti, preventivi, corrispondenza commerciale, listini, analisi dei costi, documenti relativi alle condizioni del mercato e decisioni degli organi amministrativi.
Ad esempio, una vendita sottocosto motivata dall’obsolescenza delle merci può essere documentata attraverso l’andamento delle giacenze, la riduzione dei prezzi di mercato e le iniziative commerciali adottate per smaltire i prodotti.
Per un servizio acquistato a condizioni particolarmente onerose, invece, possono essere determinanti le caratteristiche della prestazione, l’urgenza, l’effettiva esecuzione e le ragioni che hanno portato alla scelta del fornitore.
La documentazione deve consentire di ricostruire il contesto economico dell’operazione. Una giustificazione formulata soltanto dopo l’avvio della verifica, priva di riscontri oggettivi, rischia di avere minore forza persuasiva.
Contraddittorio e valutazione della contestazione
La fase del contraddittorio rappresenta un momento importante per chiarire le anomalie contestate prima dell’eventuale emissione dell’avviso di accertamento.
L’art. 6-bis della Legge 212/2000, nei casi in cui trova applicazione, prevede la comunicazione preventiva dello schema di atto e un termine non inferiore a 60 giorni per presentare controdeduzioni o richiedere l’accesso agli atti del fascicolo. L’Amministrazione deve motivare l’eventuale mancato accoglimento delle osservazioni formulate dal contribuente.
In questa fase è opportuno concentrare le osservazioni sui presupposti della rettifica, sulla comparabilità dei valori utilizzati e sui documenti che spiegano le condizioni economiche delle operazioni.
Se viene successivamente notificato un avviso di accertamento, occorre valutare autonomamente la motivazione dell’atto, le prove disponibili e gli strumenti di tutela applicabili, tenendo conto dei termini previsti per l’impugnazione.
La scelta della strategia difensiva deve quindi partire dall’esame della specifica contestazione, senza presumere che qualsiasi operazione antieconomica sia fiscalmente illegittima o, al contrario, automaticamente giustificata dalla libertà imprenditoriale.
Antieconomicità, inerenza dei costi e abuso del diritto: le differenze
Antieconomicità, inerenza e abuso del diritto sono istituti distinti, anche se possono emergere nell’ambito della stessa verifica fiscale. Un’operazione economicamente svantaggiosa non è necessariamente priva di inerenza né costituisce, per questo solo motivo, un comportamento abusivo. Cambiano i presupposti della contestazione e gli elementi che l’Amministrazione finanziaria deve dimostrare.
L’antieconomicità riguarda l’anomalia delle condizioni economiche di un’operazione, che può assumere rilevanza indiziaria nei limiti previsti dalla disciplina fiscale. L’inerenza, invece, attiene al collegamento qualitativo tra un componente negativo e l’attività d’impresa. La semplice sproporzione tra costo sostenuto e risultato economico non comporta automaticamente l’indeducibilità della spesa.
La Cassazione, con la sentenza n. 19140/2026, ha evidenziato questa distinzione, precisando l’importanza di parametri oggettivi nella valutazione quantitativa dell’antieconomicità. La questione dell’inerenza e dei relativi requisiti di deducibilità è approfondita nella guida al principio di inerenza dei costi nel reddito d’impresa.
L’abuso del diritto, disciplinato dall’art. 10-bis della Legge 212/2000, riguarda invece operazioni prive di sostanza economica che, pur rispettando formalmente le norme fiscali, realizzano essenzialmente vantaggi tributari indebiti. La disciplina prevede specifici presupposti e garanzie procedimentali, che non possono essere sostituiti da una generica valutazione di antieconomicità.
Ne consegue che, di fronte a una contestazione, è essenziale individuare la qualificazione giuridica adottata dall’Ufficio: uno scostamento dai valori di mercato, una carenza di inerenza e un’operazione abusiva richiedono verifiche differenti e non possono essere considerati fattispecie equivalenti.
Hai ricevuto una contestazione fiscale per antieconomicità?
La fondatezza di un accertamento dipende dagli elementi utilizzati dall’Agenzia delle Entrate e dalle circostanze specifiche delle operazioni contestate. Una valutazione del caso consente di individuare i principali profili di rischio fiscale e i possibili passi successivi.
L’Agenzia delle Entrate può contestare una vendita sottocosto?
Sì, ma la vendita sottocosto non dimostra automaticamente l’esistenza di ricavi non dichiarati. Ai fini delle imposte sui redditi e dell’IRAP, lo scostamento dai prezzi di mercato assume rilevanza indiziaria alle condizioni previste dall’art. 24 del D.Lgs. 148/2026. Occorre considerare anche le ragioni commerciali dell’operazione.
Una società può essere sottoposta ad accertamento perché dichiara perdite per più esercizi?
Le perdite ricorrenti possono rappresentare un elemento di anomalia da approfondire, ma non provano automaticamente l’esistenza di ricavi occultati. La valutazione deve considerare le condizioni effettive dell’impresa, la struttura dei costi e gli ulteriori elementi raccolti dall’Amministrazione finanziaria.
Un basso punteggio ISA è sufficiente per accertare maggiori ricavi?
No. Un punteggio ISA ridotto costituisce un indicatore di possibile anomalia, non la prova automatica di ricavi non dichiarati. L’eventuale ricostruzione del reddito deve essere sostenuta da elementi probatori adeguati, valutati considerando le caratteristiche dell’attività e le circostanze specifiche del contribuente.
Un costo superiore ai prezzi di mercato è automaticamente indeducibile?
No. La maggiore onerosità di un’operazione non determina automaticamente la carenza di inerenza. Occorre valutare il collegamento del costo con l’attività d’impresa e gli elementi sui quali si fonda la contestazione. Ai fini delle imposte sui redditi e dell’IRAP, uno scostamento manifesto e rilevante può assumere valore indiziario secondo l’art. 24 del D.Lgs. 148/2026.
Fonti e riferimenti
Legge 9 agosto 2023, n. 111, art. 17, comma 1, lett. h), n. 3: principi della legge delega in materia di accertamento e utilizzo dei valori di mercato.
D.Lgs. 7 agosto 2026, n. 148, art. 24, commi 1 e 2: accertamento per antieconomicità e introduzione dell’art. 252-bis nel D.Lgs. 141/2026.
D.Lgs. 5 agosto 2026, n. 141, art. 252-bis: disciplina dell’accertamento per antieconomicità nel Testo unico in materia di adempimenti e accertamento tributario.
D.Lgs. 14 settembre 2015, n. 147, art. 5, commi 2 e 3: operazioni infragruppo nazionali e limiti alla ricostruzione delle plusvalenze sulla base dei valori rilevanti ai fini delle imposte indirette.
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.